Køber du hus i Danmark, er husforsikringen ikke noget, du kan udskyde til efter indflytningen. Fra det øjeblik risikoen for ejendommen overgår til dig, står du selv med regningen, hvis taget flænses af en efterårsstorm eller et rør springer i kælderen. De fleste opdager først timingen, når banken eller advokaten spørger til policenummeret - og så er der pludselig travlt.
Hvornår skal husforsikringen tegnes ved boligkøb?
Tommelfingerreglen er enkel: forsikringen skal dække fra overtagelsesdagen. Det er den dato, der står i købsaftalen, og fra det tidspunkt bærer du selv ansvaret for bygningen - uanset om du er flyttet ind eller ej. Sælgers police dækker frem til overtagelsen, din tager over derfra. Tegn den derfor i god tid, gerne et par uger før, så policen er aktiv præcis når risikoen skifter.
Regn ikke med sælgers forsikring. Står der i policen, at den ophører ved ejerskifte, gælder den efter loven kun i 14 dage efter ejerskiftet, og kun for skader, du ikke kan få dækket af en forsikring, du selv har tegnet (forsikringsaftaleloven § 54, stk. 2). Tegn derfor din egen police, så den gælder fra overtagelsesdagen, og stå aldrig en dag uden dækning i mellemrummet.
Kort svar
Tegn husforsikringen med virkning fra overtagelsesdagen - fra den dag bærer du risikoen for huset, uanset om du er flyttet ind. Tegn den i god tid, gerne et par uger før, så policen er aktiv, præcis når risikoen skifter. Og realkreditlånet udbetales ikke, før der er dokumenteret en brandforsikring på ejendommen.
Der findes ikke en generel lov, der tvinger dig til at forsikre dit hus. Men i praksis er den svær at komme udenom. Optager du et realkreditlån - og det gør stort set alle boligkøbere - kræver realkreditinstituttet som minimum en brandforsikring på ejendommen. Huset er sikkerheden bag lånet, og den sikkerhed må ikke kunne gå op i røg uden dækning.
De fleste vælger derfor en fuld bygningsforsikring, der rummer brand plus en række andre skader. Kan du dokumentere en brandforsikring, er lånekravet formelt opfyldt, men du efterlader dig selv sårbar over for alt det andet, der kan ramme en bolig.
Hvad dækker en bygningsforsikring typisk?
En almindelig husforsikring - også kaldet bygningsforsikring - samler flere dækninger under ét. Indholdet varierer mellem selskaberne, men de fleste policer omfatter:
Brand - den grundlæggende dækning, som realkreditten kræver, inklusive lynnedslag og eksplosion.
Storm - skader på tag, facade og bygningsdele ved kraftig blæst, typisk fra vindstyrke 17,2 m/s.
Vandskade - pludselige udslip fra rør, radiatorer og hårde hvidevarer.
Skjulte rør og kabler - lækager i skjulte installationer i vægge, gulve og jord.
Svamp og råd - ofte som tilvalg, dækker angreb der nedbryder bærende træværk.
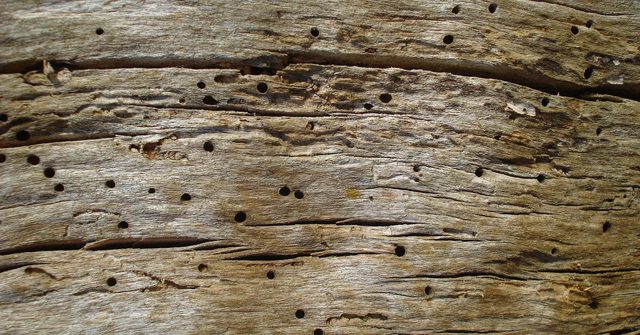
Insektangreb - skader fra borebiller og andre træskadedyr.
Vær opmærksom på, at skybrud og oversvømmelse fra stigende vand ikke altid er med som standard. Bor du lavt eller nær kysten, er det værd at få dækningen bekræftet skriftligt.
Svamp, råd og skjulte rør - de dyre overraskelser
Netop svamp, råd og lækager i skjulte rør er de skader, der løber løbsk økonomisk. Et angreb kan først vise sig efter måneder, og udbedring af råddent træværk eller opgravning af utætte kloakrør koster hurtigt sekscifrede beløb. Tjek derfor konkret, at din police tager disse med - og læs det med småt om, hvor gamle installationer skal være, før dækningen begrænses.
Hvad betyder selvrisiko for prisen?
Selvrisikoen er det beløb, du selv betaler ved hver skade, før forsikringen dækker resten. Den ligger typisk mellem 3.000 og 6.000 kr., men du kan ofte justere den. Vælger du en høj selvrisiko, falder den løbende præmie - til gengæld mærker du det, den dag en skade rammer. En lav selvrisiko koster mere om året, men giver ro i maven ved de mindre uheld.
Prisen afhænger desuden af husets alder, tagtype, størrelse og postnummer. To identiske huse i hver sin ende af landet kan sagtens ende med markant forskellige præmier, og det er præcis her, det betaler sig at sammenligne flere selskaber frem for at tage det første tilbud.
Sådan får du det rigtige tilbud
Du behøver ikke ringe rundt til selskaberne enkeltvis. Udfyld formularen med oplysninger om boligen - opførelsesår, kvadratmeter, tagtype og adresse - så indhenter vi gratis og uforpligtende tilbud, du kan stille op side om side. På få minutter ser du forskellen i pris, selvrisiko og dækning.
Kort take-away: Sørg for at husforsikringen dækker fra overtagelsesdagen, at brandforsikringen opfylder realkreditkravet, og at storm, vand, svamp og skjulte rør er med i policen. Tjek selvrisikoen, indhent flere tilbud, og læs betingelserne igennem, inden du skriver under. Så står du sikkert fra dag ét i det nye hus.
Lasse Birch er ansvarshavende redaktør på Sammenligner.dk og står bag den redaktionelle linje: metoden, kilderne og de priser vi selv måler hos selskaberne. Han har arbejdet med prissammenligning og digitale forbrugertjenester siden 2016 og har bilforsikring som sit kerneområde.
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Vi bruger nødvendige cookies, for at sitet fungerer. Statistikcookies (Google Analytics) sætter vi kun, hvis du vælger Accepter statistik. Læs mere i vores cookiepolitik.Vi bruger nødvendige cookies. Statistikcookies sætter vi kun, hvis du accepterer statistik. Læs mere