Forsikring af kolonihavehus: foreningens aftale og dit indbo
 Skrevet af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør
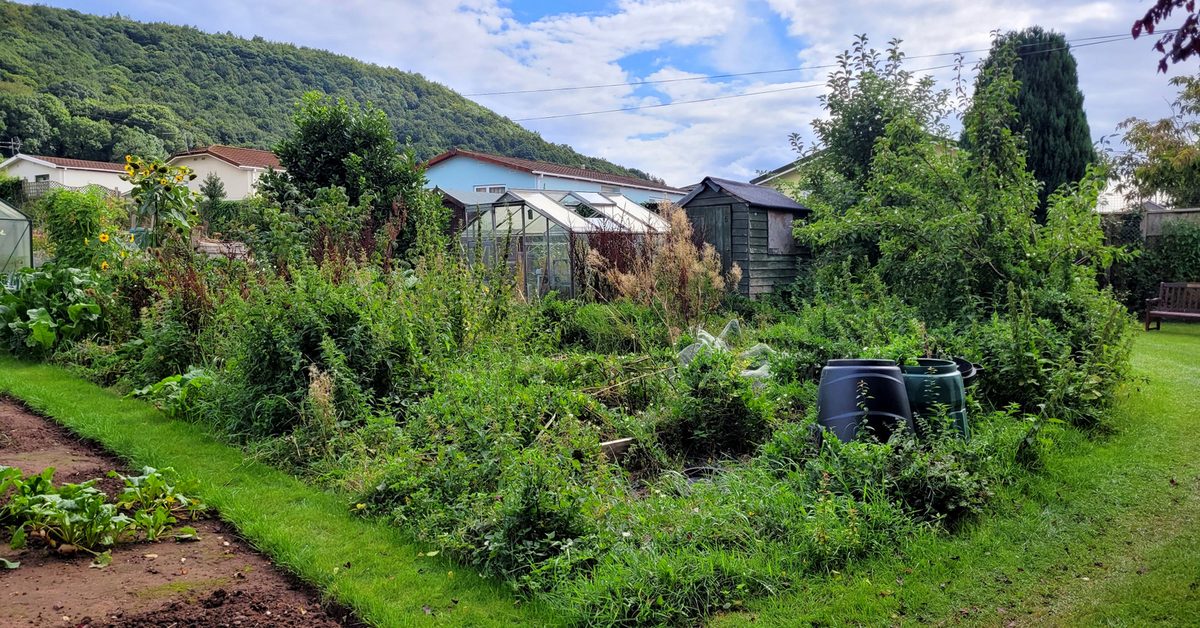
Et kolonihavehus forsikres typisk enten gennem en fælles forsikring, som haveforeningen tilbyder, eller med en fritidshusforsikring, du selv køber. Din almindelige indboforsikring dækker som udgangspunkt kun de ting, du midlertidigt har med hjemmefra, og hos flere selskaber kun om sommeren eller mens du bor i huset. Møbler og fast inventar i havehuset kræver en indbodækning på selve kolonihaveforsikringen.
Start derfor med at spørge bestyrelsen, hvad foreningen allerede har tegnet, og tjek derefter reglerne for fritidshuse i din egen indboforsikring. Så undgår du både huller i dækningen og at betale to gange for den samme brandforsikring.
Har din haveforening en fælles forsikring?
Det afhænger af foreningen, så spørg bestyrelsen. Kolonihaveforbundet har forhandlet en kollektiv bygningsforsikring med Alm. Brand, som forbundets haveforeninger kan tilbyde deres medlemmer. Det er bestyrelsen, ikke dig, der stiller forsikringen til rådighed og står for til- og afmelding og for at opkræve betalingen, fx sammen med havelejen.
Ifølge forbundet gælder nogle faste spilleregler:
- Mindst 10 haver i foreningen skal ønske forsikringen, før foreningen kan komme med.
- Prisen beregnes ud fra foreningens maksimale bebyggelse for hovedhuset, ikke ud fra dit konkrete hus. Forbundet kalder det den maksimale bebyggelsesprocent, men det er et tal i kvadratmeter: det største hovedhus, foreningen tillader på et havelod. Skure, havestuer og carporte er dækket på samme måde som huset.
- Kasko og indbo skal være ens for alle tilmeldte i foreningen, også indbosummen.
- Forsikringen gælder både daghaver og overnatningshaver.
- Du anmelder selv skader direkte til forsikringsselskabet.
Hvad dækker den kollektive forsikring, og hvad koster den?
Pakken består af tre dele: brand med el-skade og grundejeransvar, bygningskasko og indbo. Kasko betyder her skader på selve bygningen fra fx storm, vand, frost, tyveri og hærværk. Dækningerne i tabellen er beskrevet efter forbundets tilbud for 2025-26, og forbundets side fra april 2026 nævner de samme tre dele med samme indhold. Priserne er Kolonihaveforbundets priser pr. havelod for forsikringsåret april 2026 til marts 2027.
| Dækning | Hvad den dækker | Pris pr. år, april 2026 til marts 2027 |
|---|---|---|
| Brand, el-skade og grundejeransvar | Brand og el-skade på hus, skure, havestuer og carporte til nyværdi samt ansvar for uheld inden for haveloddet | 512 kr. (op til 30 m²) til 700 kr. (op til 70 m²) |
| Bygningskasko | Storm, skybrud, tøbrud, udstrømning af væsker, frostsprængning, snetryk, pludselig skade, tyveri og hærværk | 698 kr. (op til 30 m²) til 913 kr. (op til 70 m²) |
| Indbo | Brand, storm, sky- og tøbrud, udstrømning af væsker og indbrudstyveri med synlige tegn på indbrud | 396 kr. (indbo op til 75.000 kr.) til 662 kr. (op til 500.000 kr.) |
I forbundets tilbud for 2025-26 er bygningerne forsikret til nyværdi, og der er ingen selvrisiko, bortset fra 7.000 kr. ved hærværk, hvor der ikke er tale om tyveri eller forsøg på tyveri. Storm er defineret som vindstyrke på mindst 17,2 meter i sekundet.
Regneeksempel: hele pakken for et hus
Har jeres forening en maksimal bebyggelse på 40 m² for hovedhuset, og har foreningen valgt indbo op til 75.000 kr., koster hele pakken 676 kr. for brand, 804 kr. for bygningskasko og 396 kr. for indbo. Det giver 1.876 kr. om året pr. hus i forsikringsåret 2026-27. Året før var den samme pakke 1.845 kr. ifølge forbundets tilbud for 2025-26.
Dækker din almindelige indboforsikring i kolonihavehuset?
Kun delvist. Hos fx TJM (kræver medlemskab) og Alm. Brand forsikres et kolonihavehus på en fritidshusforsikring, og din indboforsikring derhjemme vil typisk behandle det som et fritidshus. Alm. Brand skriver på sin side om fritidshusforsikring, at ting, du midlertidigt tager med hjemmefra, er dækket af din almindelige indboforsikring, mens fast inventar som møbler og køkkenservice skal dækkes af tilvalget Indbo på fritidshusforsikringen.
Selv de medbragte ting er hos flere selskaber kun dækket på bestemte tidspunkter. I Alm. Brands indbobetingelser (nr. FP 1409) gælder:
- Fra 1. juni til 31. august er ting, du har taget med til fritidshuset, dækket, selv om ingen bor der.
- Resten af året er de kun dækket, mens huset er beboet. Weekendophold tæller ikke som beboet i tiden mellem weekenderne.
- Smykker, penge og samlinger er ikke dækket i fritidshuset.
Codans indbobetingelser (COPI 2500) har den samme sommerregel fra 1. juni til 31. august, men går længere resten af året: Codan dækker også uden for sæsonen almindeligt privat indbo, du midlertidigt har taget med til fritidshuset, selv om ingen bor der. Kun samlinger, smykker, penge og lignende værdigenstande kræver hos Codan, at huset er beboet. Reglerne er altså ikke ens fra selskab til selskab, så spørg dit eget, om kolonihavehuset regnes som fritidshus i dine vilkår, og hvad der er dækket om vinteren, før du lader computeren eller andre dyre ting blive i haven. Hvad indboforsikringen ellers dækker, kan du se i guiden om hvad en indboforsikring dækker.
Er tyveri og indbrud i kolonihavehuset dækket?
Ja, men typisk kun ved egentlige indbrud. I Kolonihaveforbundets kollektive indbodækning skal der ifølge tilbuddet for 2025-26 være synlige tegn på indbrud, og indbo, der ikke er låst inde, er ikke dækket. Ting i et ulåst skur eller på terrassen kan du altså ikke regne med at få erstattet.
Har du i stedet en fritidshusforsikring med indbo, så læs afsnittet om tyveri grundigt. TJM skriver selv, at indboforsikringen på en fritidshusforsikring har flere begrænsninger end en almindelig indboforsikring. De generelle regler om låse, opbrud og dokumentation står i guiden om indboforsikring ved indbrud.
I praksis betyder det: Lad ikke dyrt elektronik blive i havehuset uden for sæsonen, lås redskaber og cykler inde, og tag billeder af inventaret, så du kan dokumentere det, hvis uheldet sker.
Skal du have en brandforsikring på dit kolonihavehus?
Det er ikke lovpligtigt at forsikre et fritidshus, skriver Alm. Brand, men har du lånt penge til at købe huset, kan banken kræve, at du som minimum har en brandforsikring. TJM skriver tilsvarende, at der ofte er krav om mindst en brandforsikring, især hvis du har lånt penge i banken. Er huset allerede med i foreningens kollektive brandforsikring, så tjek det, før du køber din egen.
Vil du selv forsikre huset, er en fritidshusforsikring den typiske løsning. Hos TJM kan den bl.a. omfatte brand, tyveri og hærværk, indbo, insekt og svamp, storm, husejeransvar og retshjælp, og den dækker også udhus, carport og terrasseoverdækning på grunden. Hvad en fritidshusforsikring koster, og hvem der vil tegne den, har vi målt for et sommerhus på siden om fritidshusforsikring. Tallene dér gælder et sommerhus, ikke et kolonihavehus.
Må du overnatte i kolonihavehuset?
Det afhænger af reglerne for dit område og din forening, for kolonihaver findes både som daghaver og overnatningshaver. Helårsbeboelse er derimod ikke lovlig: kolonihaveloven (§ 2) definerer et kolonihaveområde som et område, hvor bebyggelsen ikke må bruges til helårsbeboelse. Hvornår du må bo og overnatte, står typisk i kommunens lokalplan. TJM nævner som eksempel lokalplaner, hvor du må bo fast i sommerhalvåret, men fra 1. oktober til 31. marts kun må overnatte i weekender og ferier. I 2022 bebudede regeringen efter et beslutningsforslag i Folketinget en skærpelse med kommunalt tilsyn og tvangsbøder, men den er, så vidt vi kan se, ikke skrevet ind i loven. For forsikringen betyder det:
- Kolonihaveforbundets kollektive forsikring dækker både daghaver og overnatningshaver.
- Overnatter du uden for sommermånederne, er dine medbragte ting hos fx Alm. Brand kun dækket, mens du bor der. Codan dækker almindeligt indbo, du har taget med, også uden for sæsonen.
- Bor du i huset hele året, skriver TJM, at du ikke skal have en fritidshusforsikring, men en almindelig husforsikring og en selvstændig indboforsikring.
Det skal du tjekke, før sæsonen starter
- Spørg bestyrelsen, om foreningen har en fælles forsikring, og hvilke dele og hvilken indbosum der er valgt.
- Har du din egen forsikring på huset, så sammenlign dækningerne. Går du over til foreningens aftale, skal du selv opsige din private forsikring.
- Byg ikke større end foreningens maksimale bebyggelse. Kvadratmeter ud over den kan du ifølge forbundet ikke forvente dækket.
- Tjek reglerne for fritidshuse i din egen indboforsikring, og tag dyre ting med hjem, når sæsonen slutter.
- Lås indboet inde. Uden synlige tegn på indbrud er tyveri typisk ikke dækket.
- Hold huset frostfrit, eller luk vandet. Den kollektive kasko dækker ifølge tilbuddet for 2025-26 ikke frostsprængning i et utilstrækkeligt opvarmet lokale, medmindre varmeforsyningen svigter tilfældigt.
Konklusion
Start hos bestyrelsen. Har foreningen en kollektiv aftale, får du brand, kasko og indbo til en pris, der følger foreningens maksimale bebyggelse. Har den ikke, er en fritidshusforsikring det typiske valg. Uanset hvad dækker din almindelige indboforsikring typisk kun dine medbragte ting, hos flere selskaber kun i begrænsede perioder, så fast inventar kræver en indbodækning på selve kolonihaveforsikringen.
Eksperten bag artiklen
Lasse Birch er ansvarshavende redaktør på Sammenligner.dk og står bag den redaktionelle linje: metoden, kilderne og de priser vi selv måler hos selskaberne. Han har arbejdet med prissammenligning og digitale forbrugertjenester siden 2016 og har bilforsikring som sit kerneområde.
- 268artikler skrevet
- 10+års erfaring
- 12fagområder
Kommentarer og spørgsmål om indboforsikring
Skriv direkte her på siden. Lasse læser med og svarer på spørgsmål til tallene, og svaret bliver stående, så andre kan læse det.
Ingen kommentarer endnu. Skriv den første.
Fortsæt læsningen
 Indboforsikring
Tyveri uden for hjemmet: bil, tricktyveri og ferie
Indboforsikringen dækker også tyveri uden for hjemmet, men med lavere grænser end ved indbrud. Se reglerne for tyveri fra bil, tricktyveri og tyveri på ferien.
Lasse Birch Indboforsikring
Alm. Brand vs Tryg indboforsikring: begge selskaber målt side om side
Alm. Brand og Tryg dækker begge indbo mod indbrud, brand og vand. Vi ser på pris, profil, dækning og service.
Lasse Birch Indboforsikring
Alka vs GF indboforsikring: målt i 19 situationer
Alka og GF Forsikring er begge kendt for skarp indboforsikring - men hvem passer bedst til din situation?
Lasse BirchLad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.