Tyveri uden for hjemmet: bil, tricktyveri og ferie
 Skrevet af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør
Ja, indboforsikringen dækker som udgangspunkt også tyveri uden for hjemmet, men typisk som simpelt tyveri med lavere grænser end ved indbrud i boligen. Simpelt tyveri er selskabernes ord for tyveri uden indbrud, fx fra tasken, bilen eller et ulåst rum. Smykker og kontanter er ofte helt undtaget, når de bliver stjålet ude, og ved tyveri fra bil kræver de fleste selskaber, at bilen var låst, og at tingene lå skjult. Uden spor af opbrud på bilen får du ofte kun et mindre, fast beløb.
Hvor meget du får udbetalt, afhænger af vilkårene i netop din police, og de varierer fra selskab til selskab. Kender du dem, kan du også se, hvad du reelt får for pengene, når du sammenligner indboforsikring.
Dækker indboforsikringen tyveri uden for hjemmet?
Som udgangspunkt ja. I TJM Forsikrings betingelser (nr. 20T2) står der fx, at dine ting er dækket, uanset om de bliver stjålet hjemme eller uden for boligen. Men hvor et indbrud i en aflåst bolig dækkes bredt (se guiden om indboforsikring ved indbrud), hedder tyveri ude simpelt tyveri, og her gælder typisk lavere grænser.
Et eksempel: I Alm. Brands indbobetingelser (nr. FP 1409) er særligt privat indbo som mobiltelefon, computer, ure og fotoudstyr dækket med højst 10 % af forsikringssummen ved simpelt tyveri, mens guld, sølv, smykker og penge slet ikke er dækket. Codans betingelser (COPI 2500) regner også tyveri, du ikke opdagede, mens det skete, fx fra lommen, som simpelt tyveri.
Ting, der midlertidigt er uden for hjemmet, dækker TJM, Alm. Brand og Codan i op til 12 måneder efter deres betingelser. Glemte, tabte og forlagte ting er derimod ikke dækket hos nogen af de tre.
Hvad er forskellen på simpelt tyveri, ran og tricktyveri?
Hvordan tyveriet skete, afgør dækningen:
| Situation | Sådan dækkes det typisk | Eksempel fra vilkår eller Ankenævnet |
|---|---|---|
| Taske eller mobil stjålet på café, i toget eller fra lommen (simpelt tyveri) | Dækket, men med lavere grænser. Smykker og kontanter er ofte undtaget | Alm. Brand: særligt indbo højst 10 % af summen, smykker og penge ikke dækket |
| Tasken bliver revet fra dig, eller tyveriet bliver set, mens det sker (ran) | Bedre dækning, ofte også smykker og penge op til en særlig sum | TJM: tyveriet skal bemærkes i det øjeblik, det sker |
| Tyveri fra låst bil med tydelige tegn på opbrud | Dækket som simpelt tyveri, hvis værdierne lå skjult | Alm. Brand: særligt indbo højst 5 % af summen, kun hvis det ikke var synligt |
| Tyveri fra låst bil uden spor af opbrud | Et mindre fast beløb eller ingen dækning | Alm. Brand: op til 5.000 kr. Codan: op til 8.502 kr. i 2025-niveau |
| En fremmed narrer sig ind i dit hjem og stjæler (tricktyveri) | Dækket hos flere selskaber som en særlig dækning | Codan: kræver kontakt med tyven lige før og adgang under falsk påskud |
| Du afleverer selv dine ting til en svindler | Afhænger af dine vilkår: i en Tryg-sag var det bedrageri og ikke dækket, mens Codan også dækker, når tyven narrer ting fra dig | Ankenævnet (Tryg, juni 2022): falsk betjent, ingen dækning. Codan: tricktyveri dækker, når tyven stjæler eller narrer ting fra dig |
Ran kræver, at nogen opdager tyveriet, mens det sker
TJM kalder ran for åbenlyst tyveri, og kravet er, at du eller en anden bemærker tyveriet i det øjeblik, det sker. I en sag fra maj 2024 satte en kunde hos TJM sin kuffert fra sig et øjeblik på en banegård, og da han ville tage den igen, var den væk. Selskabet betalte for kufferten, tøjet og brillerne, men ikke for en ring i kufferten, fordi smykker ikke er dækket ved simpelt tyveri. Ankenævnet for Forsikring gav selskabet ret: Ingen havde set tyveriet ske, så det var ikke et åbenlyst tyveri.
Tricktyveri er kun dækket, når tyven narrede sig ind
Tricktyveri er, når en fremmed under et falsk påskud kommer ind i din bolig og stjæler. Hos TJM er det dækket, når det sker inde i boligen, og Codan kræver desuden, at du havde kontakt med tyven umiddelbart før, og at der ikke er spor af opbrud. To afgørelser viser grænsen:
- Medhold: To håndværkere, der havde meldt et tagarbejde færdigt, vendte tilbage under påskud af at mangle noget på loftet og stjal smykker. Nævnet gav i februar 2021 kunden ret over for Tryg, fordi besøget var et påskud.
- Afslag: En kvinde blev ringet op af en falsk betjent og afleverede selv sine værdier i døren. Ankenævnet regnede det i en sag mod Tryg (juni 2022) som bedrageri og ikke tyveri, fordi værdierne blev overdraget frivilligt, og det var ikke dækket. Codan skriver derimod i sine betingelser, at tricktyveri også dækker, når tyven under falsk dække narrer ting fra dig i hjemmet, så tjek ordlyden i dine vilkår, før du opgiver.
Dækker indboforsikringen tyveri fra bil?
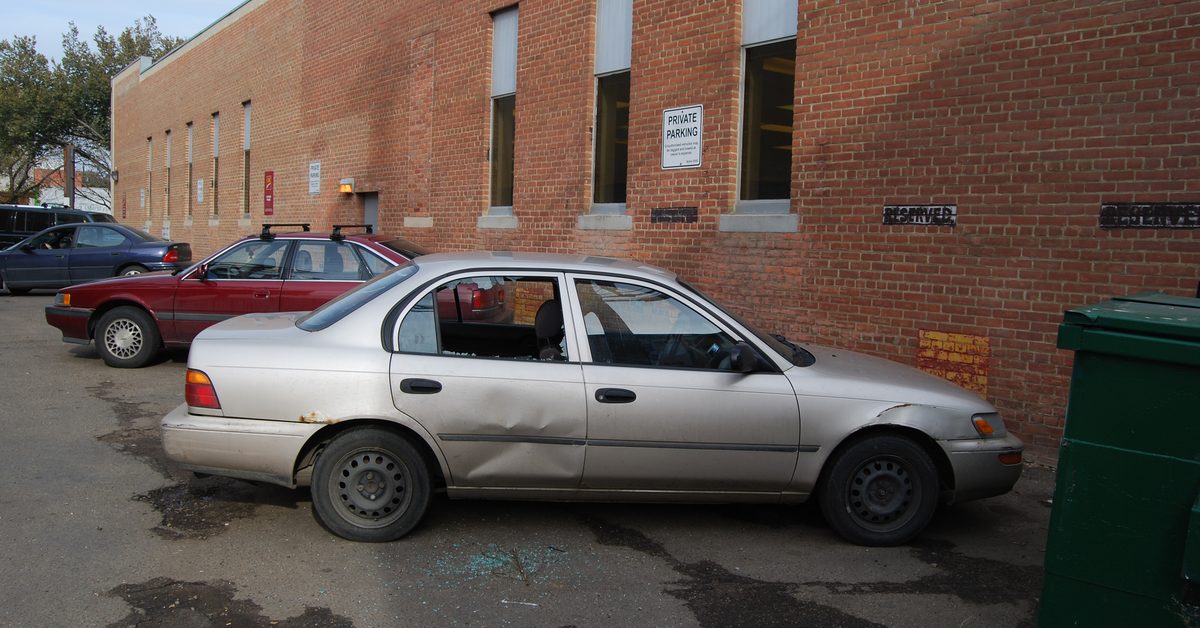
Ja, de fleste indboforsikringer dækker dine ting, når de bliver stjålet fra en låst bil, men betingelserne er strenge. Selve bilen er ikke omfattet (det står fx i Gjensidiges vilkår), så biltyveri hører under bilforsikringen. Typiske krav, her fra TJM's betingelser:
- Bilen skal være låst.
- Ting, der frister en tyv, som elektronik, tasker og ure, må ikke være synlige udefra.
- De skal ligge i et lukket handskerum, i et bagagerum, der er låst og adskilt fra kabinen, eller under bagagerumsdækket eller hattehylden.
Gjensidige skriver tilsvarende, at særligt privat indbo ikke må ligge synligt i bilen. Hos Alm. Brand er særligt indbo stjålet fra bil dækket med højst 5 % af forsikringssummen.
Uden spor af opbrud får du kun et fast beløb
Ikke alle tyverier fra biler efterlader synlige skader. Flere selskaber dækker derfor et mindre beløb, selv om der ikke er spor: Alm. Brand op til 5.000 kr. og Codan op til 8.502 kr. pr. skade i 2025-niveau. Codan regulerer beløbet hvert år 1. januar, så beløbet for 2026 står i din police.
I maj 2025 fik en kunde hos Privatsikring, der var bestjålet fra sin låste bil i udlandet, ikke medhold i at få mere end selskabets maksimum. Og uden en sådan regel kan du stå helt uden dækning: I oktober 2019 afviste nævnet en klage over Tryg, hvis vilkår på skadetidspunktet krævede tegn på opbrud. At Tryg senere havde ændret vilkårene, hjalp ikke.
Selv med opbrud er tyveri fra bil som regel simpelt tyveri og ikke indbrud. I en sag mod Topdanmark fra august 2023 betød det, at smykker for 53.000 kr. stjålet fra en bil med smadret rude ikke blev dækket.
Regneeksempel: computeren i bilen
Vi bruger Alm. Brands betingelser (FP 1409) og en indbosum på 500.000 kr. Din bærbare computer er 2,5 år gammel, og en tilsvarende ny koster 10.000 kr.
- Låst inde i bagagerummet, ruden smadret: Den smadrede rude er det synlige tegn på opbrud, så tyveriet behandles som simpelt tyveri fra bil. Computere mellem 2 og 3 år erstattes med 75 % af nyprisen, altså 7.500 kr. Det ligger under grænsen for særligt indbo fra bil på 5 % af 500.000 kr. = 25.000 kr.
- Låst inde i bagagerummet, ingen spor af opbrud: højst 5.000 kr.
- Synlig på bagsædet: ingen dækning, fordi det er en betingelse, at tingene ikke var synlige udefra.
Hertil kommer din selvrisiko, som trækkes fra erstatningen.
Er cyklen dækket, når den bliver stjålet ude?
Ja, typisk, men kun når cyklen var låst med en godkendt lås, og du kan oplyse stelnummeret. Både TJM's betingelser og Gjensidiges cykeldækning kræver ved tyveri ude en lås, der er godkendt af Dansk Varefakta Nævn (hos Gjensidige også en lås, selskabet selv har godkendt, og låsebeviset skal med i anmeldelsen), og TJM kræver desuden en politianmeldelse. Beløbsgrænser og prisen for udvidet cykeldækning står i guiden om indboforsikring og cykel.
Dækker indboforsikringen tyveri på ferien i udlandet?
Det afhænger af selskabet, og forskellen er stor:
- TJM (20T2): Indboforsikringen dækker kun skader i Danmark og Grønland. Skader i udlandet kræver tilvalget Bagageskade.
- Alm. Brand (FP 1409): Rejsegods er en fast del af indboforsikringen og dækker under rejser i op til tre måneder fra afrejsen.
- Codan (COPI 2500): Ting, du har med på rejsen, er dækket i op til tre måneder med op til 121.854 kr. pr. skade i 2025-niveau (2026-beløbet står i din police).
Har du også en rejseforsikring med bagagedækning, kan du risikere at betale for det samme to gange. Både Codan og Gjensidige undtager i deres indbovilkår bagageskader, der er dækket af en anden forsikring. Tjek derfor, om du er dobbeltforsikret, før du køber bagagedækning oveni.
Sådan anmelder du tyveri uden for hjemmet
- Meld det til politiet med det samme. Selskaberne kræver en politianmeldelse ved tyveri. Gjensidige beder om journalnummeret, og sker tyveriet i udlandet, skal du have en skriftlig bekræftelse fra det lokale politi.
- Meld det til den ansvarlige på stedet, hvis det sker i tog, bus, på hotel eller lignende. Hos Alm. Brand er det en betingelse.
- Find dokumentationen frem: kvitteringer, kontoudtog og billeder. Det er dig, der skal bevise, hvad du har mistet. Mangler kvitteringen på dyre ting, kan TJM afvise kravet eller fastsætte erstatningen efter et skøn.
- Beskriv forløbet præcist: hvor tingene lå, om bilen var låst, og om nogen så tyveriet.
Er du blevet bestjålet på rejsen, så se også, hvordan du anmelder tyveri på ferien.
Typiske afslag ved tyveri uden for hjemmet
- Tingene lå synligt i bilen, eller bilen var ikke låst.
- Der var ingen spor af opbrud, og selskabet dækker kun et fast beløb eller intet.
- Smykker eller kontanter blev stjålet ved simpelt tyveri, hvor de typisk er undtaget.
- Tyveriet blev først opdaget bagefter, så det ikke tæller som ran.
- Tingene blev glemt eller tabt, ikke stjålet.
- Du afleverede selv tingene til en svindler, og dine vilkår dækker kun tyveri, ikke bedrageri.
- Du kan ikke dokumentere, hvad du ejede. I en sag mod Alka fra august 2025 blev en udokumenteret frimærkesamling, stjålet fra en ulåst bil på en rasteplads, sat til 5.000 kr. efter et skøn, og kontanterne i samme pose blev afvist, fordi penge ikke dækkes ved simpelt tyveri.
Konklusion
Indboforsikringen følger dine ting ud af døren, men med lavere grænser og flere krav end derhjemme. Lås bilen, læg værdierne skjult, og meld tyveri til politiet samme dag. Sammenlign grænserne for simpelt tyveri, bil og rejser, ikke kun prisen, når du skifter selskab.
Eksperten bag artiklen
Lasse Birch er ansvarshavende redaktør på Sammenligner.dk og står bag den redaktionelle linje: metoden, kilderne og de priser vi selv måler hos selskaberne. Han har arbejdet med prissammenligning og digitale forbrugertjenester siden 2016 og har bilforsikring som sit kerneområde.
- 268artikler skrevet
- 10+års erfaring
- 12fagområder
Kommentarer og spørgsmål om indboforsikring
Skriv direkte her på siden. Lasse læser med og svarer på spørgsmål til tallene, og svaret bliver stående, så andre kan læse det.
Ingen kommentarer endnu. Skriv den første.
Fortsæt læsningen
 Indboforsikring
Alm. Brand vs Tryg indboforsikring: begge selskaber målt side om side
Alm. Brand og Tryg dækker begge indbo mod indbrud, brand og vand. Vi ser på pris, profil, dækning og service.
Lasse Birch Indboforsikring
Alka vs GF indboforsikring: målt i 19 situationer
Alka og GF Forsikring er begge kendt for skarp indboforsikring - men hvem passer bedst til din situation?
Lasse Birch Indboforsikring
Pludselig skade og glas: er udvidet dækning pengene værd?
Sådan sikrer din indboforsikring dig ved indbrud, brand og vand - og hvorfor pludselig skade og glas gør en reel forskel.
Lasse BirchLad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.