Ejerskifteforsikring: hvad dækker den, og hvem betaler?
Skrevet af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør
Offentliggjort 23. september 2026Opdateret 23. september 2026Ekspert verificeret 23. september 202619 min. læsetidSe metodeRedaktionelle retningslinjer
En ejerskifteforsikring dækker skjulte skader i huset, som fandtes, da du overtog det, og som ikke står i tilstandsrapporten. Det er dig som køber, der tegner den, men sælger betaler halvdelen, hvis sælger vil fri for sit ansvar for skjulte fejl. Den dækker ikke det, der sker efter overtagelsen: det gør husforsikringen, som skal være på plads fra overtagelsesdagen.
Kort svarmålt september 2026
Hvad koster en kælder oveni husforsikringen, når du køber hus?
364kr./år i median oveni
En kælder på 60 m² koster 364 kr./år i median oveni prisen for samme hus uden kælder hos 13 selskaber. Alm. Brand, Runa, LB og Bauta tager samme pris med og uden kælder (0 kr.), mens Forsia tager 2.033 kr./år ekstra. Billigst uden medlemskrav blandt dem, der tager betaling, er Alka med 208 kr./år.
Vis kilde og detaljerSkjul kilde og detaljer
Typisk merpris
364 kr./år oveni
Målt
september 2026
Selskaber
13 gav begge priser
Profil
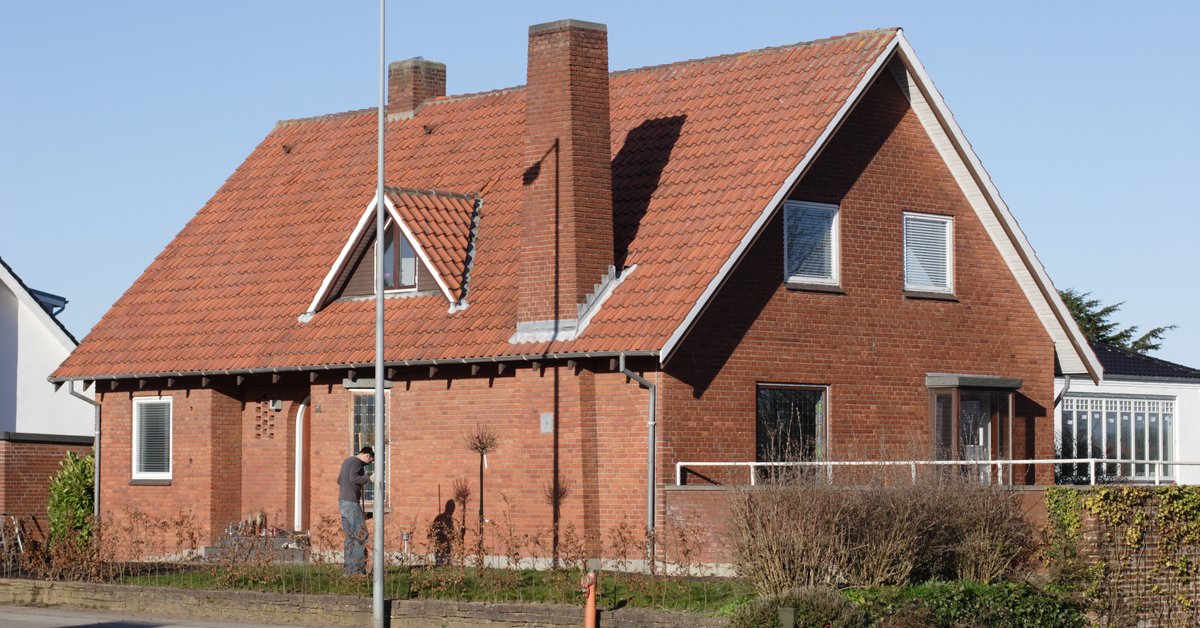
Fritliggende parcelhus på 135 m² i Roskilde, opført 1971
Kilde: Sammenligner.dk pristeam i en offentlig prissammenligning, målt september 2026. Merprisen er prisen med en kælder på 60 m² minus prisen for samme hus uden kælder hos samme selskab. Fritliggende parcelhus på 135 m² i Roskilde, opført 1971, mursten og tegltag, fjernvarme, ingen kælder, garage på 20 m². Selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør inkluderet. Priser i kr./år.
Ejerskifteforsikringen er en del af huseftersynsordningen, som står i lov om forbrugerbeskyttelse ved erhvervelse af fast ejendom m.v. Ordningen bygger på tre dokumenter, som sælger skal give dig, senest før du afgiver dit købstilbud: en tilstandsrapport, en elinstallationsrapport og et tilbud på en ejerskifteforsikring (lovens § 2). Rapporterne beskriver de skader og fejl, en beskikket bygningssagkyndig og en autoriseret elinstallatørvirksomhed kan konstatere ved deres gennemgang. Forsikringen dækker det, de ikke fandt.
Den typiske sag er skjult råd under et badeværelsesgulv, en utæt kloak under huset eller en fejl i tagkonstruktionen, som først viser sig, når du er flyttet ind. Står skaden i tilstandsrapporten, er den ikke dækket, medmindre den er klart forkert beskrevet. Så har du købt huset med viden om den, og prisen burde afspejle det.
Køberen tegner og betaler forsikringen, men sælger betaler halvdelen af præmien, hvis sælger bruger huseftersynsordningen. Det sker for sælgers egen skyld: uden ordningen kan en sælger som udgangspunkt blive holdt ansvarlig for skjulte fejl i op til 10 år efter overtagelsen (forældelsesloven § 3, stk. 3). Når køberen har fået tilstandsrapport, elinstallationsrapport, tilbud på ejerskifteforsikring og sælgers skriftlige løfte om at betale mindst halvdelen af den tilbudte præmie, er sælger fri for ansvaret for mangler ved bygningerne (lovens § 2, stk. 1 og 3). Sælger hæfter dog stadig for blandt andet grunden, fx forurening, for stikledninger og kloak, og hvis sælger har givet en garanti eller handlet svigagtigt eller groft uagtsomt (§ 2, stk. 5 og 6).
Du må gerne tegne forsikringen i et andet selskab end det i tilbuddet. Sælger betaler dog kun halvdelen af præmien i det tilbud, sælger har fremlagt, og har sælger fremlagt flere, halvdelen af det billigste. Spørg din advokat eller rådgiver, hvordan beløbet bliver afregnet i netop din handel.
Er ejerskifteforsikring lovpligtig? Nej. Det er et tilbud, og du kan sige nej. Men uden forsikringen står du selv med regningen for skjulte skader, og sælger er stadig fri for sit ansvar, hvis sælger har leveret de tre dokumenter og tilbudt at betale halvdelen.
Hvad dækker en ejerskifteforsikring, og hvad dækker den ikke?
Selskaberne sælger typisk to niveauer. Ordlyden varierer, så læs altid betingelserne i det konkrete tilbud.
Grunddækning og udvidet dækning
Grunddækningen følger lovens minimumskrav og omfatter alle bygninger på ejendommen: skjulte skader i selve bygningen, fx fundament, ydervægge, tag og etageadskillelser, og fejl ved el-installationerne og ved vand-, varme- og afløbsinstallationerne i og under bygningen ud til ydersiden af fundamentet. Det gælder, når forholdet fandtes ved overtagelsen og ikke står i rapporterne.
Den udvidede dækning tager typisk også forhold ved grunden med, fx stikledninger og kloak uden for fundamentet og forurening af grunden, ofte med et loft over beløbet. Det er her, de dyre skader ofte ligger.
Løbetiden er mindst 5 år fra overtagelsen, og du har ret til at forlænge den til 10 år mod en højere pris (lovens § 5).
Det dækker den typisk ikke
Forhold, der står i tilstandsrapporten eller elinstallationsrapporten, uanset hvilken karakter de har fået, medmindre de er klart forkert beskrevet.
Almindeligt slid, som er forventeligt ud fra husets alder, fx et tag, der er ved at være opbrugt.
Skader, du selv kendte til før handlen.
Skader, der opstår efter overtagelsen. Et rør, der springer i frost næste vinter, er en sag for husforsikringen.
Skimmelsvamp, utæt tag og kloak
Det er de tre ting, flest søger på. Svaret er det samme for dem alle: de er kun dækket, hvis skaden var skjult ved overtagelsen og ikke står i rapporten. Et tag, rapporten kalder nedslidt, er ikke dækket, når det begynder at dryppe. Afløbet under selve huset er med i grunddækningen, men kloak og stikledninger uden for fundamentet er som regel kun med på den udvidede dækning. Skimmelsvamp afhænger af årsagen: skyldes den en skjult fejl i konstruktionen, kan den være dækket, men skyldes den fugt fra brug af huset, er den det sjældent. Når huset er dit, dækker husforsikringen nye skader på skjulte rør, og mange tegner også en stikledningsforsikring til ledningerne i jorden.
Hvad koster en ejerskifteforsikring?
Det har vi ikke målt. Prisen står i det tilbud, sælger skal give dig sammen med tilstandsrapporten, og den afhænger af huset og af, hvad du vælger. Det, der typisk flytter prisen, er:
husets størrelse og alder,
hvad tilstandsrapporten har fundet,
om du vælger grunddækning eller udvidet dækning,
om forsikringen løber 5 eller 10 år.
Ejerskifteforsikringen betales én gang for hele perioden, mens husforsikringen er en årlig udgift, så længe du ejer huset. Derfor er det husforsikringen, du skal have styr på i dit budget, og den kan vi måle.
Husforsikringen skal dække fra overtagelsesdagen
Fra overtagelsesdagen er det dig, der bærer risikoen for bygningen. Vi har målt prisen på samme parcelhus med og uden kælder og i en større udgave, fordi det netop er de forskelle, du ser mellem husene på din liste. En kælder på 60 m² koster 364 kr./år i median oveni hos de 13 selskaber, der gav begge priser. Alm. Brand, Bauta, LB og Runa tager samme pris med og uden kælder, mens Forsia lægger 2.033 kr./år oveni. Er huset på 220 m² i stedet for 135 m², er merprisen 2.272 kr./år i median, fra 0 kr. hos Alm. Brand, Bauta, LB og Runa til 6.198 kr./år hos Tryg.
Rul til siden for at se alle kolonner
11 af 11 vist
Årspris for samme parcelhus, målt september 2026
PF
Popermo ForsikringMedlemskrav
5.506 kr./år
5.765 kr./år
6.683 kr./år
AB
Alm. BrandBilligst uden medlemskrav
6.018 kr./år
6.018 kr./år
6.018 kr./år
LFBFRF
LB Forsikring, Bauta og RunaMedlemskrav
6.134 kr./år
6.134 kr./år
6.134 kr./år
F
Forsia
6.872 kr./år
8.905 kr./år
8.584 kr./år
GF
GF ForsikringMedlemskrav
7.136 kr./år
8.292 kr./år
9.697 kr./år
TF
TJM ForsikringMedlemskrav
7.353 kr./år
7.717 kr./år
10.332 kr./år
T
Topdanmark
7.531 kr./år
8.155 kr./år
10.178 kr./år
A
Alka
7.571 kr./år
7.779 kr./år
10.387 kr./år
FF
FDM ForsikringerMedlemskrav
8.105 kr./år
8.983 kr./år
12.952 kr./år
IF
If Forsikring
8.579 kr./år
9.444 kr./år
10.851 kr./år
T
Tryg
10.966 kr./år
11.991 kr./år
17.164 kr./år
Sorteret efter Grundhuset, billigst først. Mærket Billigst uden medlemskrav gælder kolonnen Grundhuset.
Medlemskrav5 af 11 selskaber i tabellen kræver medlemskab. Popermo Forsikring, LB Forsikring, GF Forsikring, TJM Forsikring og FDM Forsikringer sælger kun til medlemmer af bestemte faglige organisationer eller i et bestemt lokalområde. Deres pris står i tabellen, fordi den er reel, men den er ikke en pris du bare kan købe. Derfor oplyser vi altid også den billigste uden medlemskrav. Se rækken med mærket Billigst uden medlemskrav.
Kilde: Sammenligner.dk pristeam i en offentlig prissammenligning, målt september 2026. Fritliggende parcelhus på 135 m² i Roskilde, opført 1971, mursten og tegltag, fjernvarme, ingen kælder, garage på 20 m². Selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør inkluderet. Kælder og boligareal er ændret én ad gangen; alt andet er uændret. Priser i kr./år.
Samme hus koster heller ikke det samme overalt i landet. Vi har flyttet huset til en konkret adresse i hver landsdel. Billigst uden medlemskrav skifter mellem Alm. Brand, Forsia og Topdanmark efter adressen, og antallet af selskaber, der overhovedet gav pris, gik fra 10 til 14:
Nordjylland (Aalborg SØ): Alm. Brand med 2.832 kr./år, 11 selskaber gav pris
Vest- og Sydsjælland (Næstved): Alm. Brand med 5.655 kr./år, 14 selskaber gav pris
Vestjylland (Holstebro): Topdanmark med 6.524 kr./år, 13 selskaber gav pris
Sydjylland (Kolding): Alm. Brand med 6.600 kr./år, 14 selskaber gav pris
Østsjælland (Roskilde): Forsia med 6.872 kr./år, 13 selskaber gav pris
Nordsjælland (Hillerød): Forsia med 6.872 kr./år, 13 selskaber gav pris
Fyn (Odense NV): Topdanmark med 7.115 kr./år, 10 selskaber gav pris
Østjylland (Aarhus V): Topdanmark med 7.949 kr./år, 10 selskaber gav pris
Kilde: Sammenligner.dk pristeam i en offentlig prissammenligning, målt september 2026. Fritliggende parcelhus på 135 m², opført 1971, mursten og tegltag, fjernvarme, ingen kælder, garage på 20 m². Selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør inkluderet. Samme hus flyttet til en konkret adresse i hver landsdel; listen viser billigst uden medlemskrav. Priser i kr./år.
Det billigste tilbud uden medlemskrav er 5.117 kr./år dyrere i Østjylland end i Nordjylland for det samme hus. Indhent derfor tilbud på den adresse, du køber, og gør det, før du skriver under, så du kender den årlige udgift. Hvornår policen skal tegnes, og hvad realkreditten kræver, står i husforsikring ved boligkøb.
Gælder det samme for ejerlejlighed, sommerhus og dødsbo?
Ejerlejlighed
Loven udelukker ikke ejerlejligheder, men i praksis bruges huseftersynsordningen ikke ved handel med almindelige ejerlejligheder, fordi bygningsgennemgangen skulle omfatte hele ejendommen. Uden rapporterne kan du ikke få en ejerskifteforsikring, og sælger beholder sit ansvar for skjulte fejl i op til 10 år. Tag, facade og fælles installationer hører under ejerforeningen, så sælges en lejlighed med rapporter, skal du se efter, hvad rapporten og forsikringen omfatter af din egen lejlighed, og hvad der er foreningens.
Sommerhus
Ordningen bruges også ved salg af sommerhuse, så du kan få tilbud på en ejerskifteforsikring til et sommerhus på samme måde som til et helårshus.
Dødsbo
Et dødsbo kan bruge huseftersynsordningen som alle andre sælgere, og det er en fordel, når arvingerne ikke kender huset. Sælges huset uden ordningen, så læs købsaftalen efter forbehold om sælgers ansvar. Et forbehold kan flytte risikoen over på dig, og så bliver en grundig gennemgang endnu vigtigere.
Nybyggeri
Køber du en ny helårsbolig, som en professionel bygherre har opført til dig, er det en anden ordning: bygherren skal tegne en byggeskadeforsikring, som gælder i 10 år (byggelovens kapitel 4 A). Læs om den i husforsikring ved nybyg.
Hvad er en sælgeransvarsforsikring?
Sælgeransvarsforsikringen er sælgers forsikring, ikke din. Den dækker det ansvar, sælger kan have tilbage efter handlen, fx for forhold ved grunden og for stikledninger, som ordningen ikke fritager sælger for. Den ændrer ikke på din ejerskifteforsikring, men den kan gøre det lettere at få dækket et krav mod sælger.
Sådan griber du det an
Læs tilstandsrapporten og elinstallationsrapporten, før du byder. Det, der står der, er ikke dækket.
Sammenlign grunddækning og udvidet dækning, og vælg udvidet, hvis huset har gamle stikledninger eller kloak.
Beslut dig for 5 eller 10 år. Jo ældre huset er, jo mere tæller de sidste år.
Få bekræftet, at sælger betaler halvdelen, og hvordan det bliver afregnet.
Indhent tilbud på husforsikringen til den konkrete adresse, så den dækker fra overtagelsesdagen.
Ejerskifteforsikringen er din sikring mod det, ingen kunne se ved handlen, og den koster dig kun halvdelen, når sælger bruger ordningen. Husforsikringen er den udgift, der bliver ved, og den er afhængig af kælder, størrelse og adresse. Regn med begge, før du byder.
Sådan klarer selskaberne sig inden for husforsikring
Mest medhold til kundenIf Forsikring23 %Kilde: Ankenævnet
Størst på markedetTryg27 %Kilde: Forsikring & Pension
Bedst bedømt på GooglePopermo Forsikring4,6 ★Kilde: Google
Hvad koster en husforsikring i 2026?
I Forbrugerrådet Tænks test i 2026 kostede husforsikring til deres standard-testhus 5.152-8.629 kr. om året uden samlerabat. Der findes ikke ét officielt landsgennemsnit - uafhængige kilder oplyser bevidst kun et bredt interval, fordi prisen altid beregnes individuelt ud fra husets størrelse, alder, tag og geografi. Præmierne er samlet steget ca. 26 % siden oktober 2022.
Kilde: Forbrugerrådet Tænk, 2026. Prisen på forsikring, pension og lån beregnes altid individuelt - tallene her er markedsintervaller, ikke tilbud.
Målt september 202611 selskaberFritliggende parcelhus i mursten med tegltag, opført 1971
11 af 11 vist
Tabellen kan rulles til siden.
Sammenligning af husforsikring - opdateret september 2026. Data fra uafhængige kilder: EPSI, Ankenævnet, Forsikring & Pension og Google.
#
Tilbud
1
PFPopermo ForsikringMedlemskrav
83,3 af 100
4,6 100 anmeldelser
Ingen klager
Ikke opgjort
5.506 kr./år
Bedst tilGensidigt selskab, primært på Fyn
Fordele
Høj kundetilfredshed: 83,3 / 100 hos EPSI 2025
HovedkontorC. F. Tietgens Blvd. 38, 5220 Odense Google
Klagesager hos Ankenævnet (2025)26 klager mod LB Forsikring. Kunden fik medhold i 8 % af sagerne, og målt i forhold til selskabets størrelse svarer det til 9,6 klager pr. mia. kr. i præmie. En høj medholdsprocent betyder, at selskabet oftere fik uret, når en kunde klagede. Kilde: Ankenævnet for Forsikring
Klagesager hos Ankenævnet (2025)22 klager mod GF Forsikring. Kunden fik medhold i 5 % af sagerne, og målt i forhold til selskabets størrelse svarer det til 7,7 klager pr. mia. kr. i præmie. En høj medholdsprocent betyder, at selskabet oftere fik uret, når en kunde klagede. Kilde: Ankenævnet for Forsikring
Klagesager hos Ankenævnet (2025)23 klager mod Alka. Kunden fik medhold i 4 % af sagerne, og målt i forhold til selskabets størrelse svarer det til 13,9 klager pr. mia. kr. i præmie. En høj medholdsprocent betyder, at selskabet oftere fik uret, når en kunde klagede. Kilde: Ankenævnet for Forsikring
Klagesager hos Ankenævnet (2025)30 klager mod If Forsikring. Kunden fik medhold i 23 % af sagerne, og målt i forhold til selskabets størrelse svarer det til 22,7 klager pr. mia. kr. i præmie. En høj medholdsprocent betyder, at selskabet oftere fik uret, når en kunde klagede. Kilde: Ankenævnet for Forsikring
Klagesager hos Ankenævnet (2025)57 klager mod Topdanmark. Kunden fik medhold i 9 % af sagerne, og målt i forhold til selskabets størrelse svarer det til 12,1 klager pr. mia. kr. i præmie. En høj medholdsprocent betyder, at selskabet oftere fik uret, når en kunde klagede. Kilde: Ankenævnet for Forsikring
Klagesager hos Ankenævnet (2025)31 klager mod Alm. Brand. Kunden fik medhold i 19 % af sagerne, og målt i forhold til selskabets størrelse svarer det til 13,1 klager pr. mia. kr. i præmie. En høj medholdsprocent betyder, at selskabet oftere fik uret, når en kunde klagede. Kilde: Ankenævnet for Forsikring
Klagesager hos Ankenævnet (2025)27 klager mod Gjensidige. Kunden fik medhold i 22 % af sagerne, og målt i forhold til selskabets størrelse svarer det til 15,7 klager pr. mia. kr. i præmie. En høj medholdsprocent betyder, at selskabet oftere fik uret, når en kunde klagede. Kilde: Ankenævnet for Forsikring
Klagesager hos Ankenævnet (2025)85 klager mod Tryg. Kunden fik medhold i 14 % af sagerne, og målt i forhold til selskabets størrelse svarer det til 15,4 klager pr. mia. kr. i præmie. En høj medholdsprocent betyder, at selskabet oftere fik uret, når en kunde klagede. Kilde: Ankenævnet for Forsikring
Medlemskrav5 af 11 selskaber i tabellen kan du kun købe hos, hvis du opfylder et medlemskrav. Popermo Forsikring: Gensidigt selskab, primært på Fyn. Tegner ikke frit i hele landet. LB Forsikring kræver medlemskab af en af LB-gruppens faglige organisationer, bl.a. lærere, sygeplejersker og akademikere. GF Forsikring kræver medlemskab af en lokal GF-klub. Bauta Forsikring kræver medlemskab af en af LB-gruppens faglige organisationer. Samme selskab som LB og Runa. TJM Forsikring kræver medlemskab af en af LB-gruppens faglige organisationer, bl.a. BUPL, FOA og 3F. Opfylder du ikke kravet, så se rækken med det grønne mærke: den er billigst blandt selskaberne uden medlemskrav.
Sådan vurderer vi selskaberne
Priserne i tabellen er reelle, men de kommer ikke fra et produktfeed. Vi har hentet dem manuelt i selskabernes egne prisberegnere for én fast eksempelprofil. Sådan indhenter vi priserne.
Ingen af tallene i tabellen er vores egen karakter.Kundetilfredshed er målt af EPSI Rating Danmark (2025), en uafhængig brancheanalyse. Klagesager kommer fra Ankenævnet for Forsikring (2025). Tallet viser, hvor ofte kunden fik medhold, når der blev klaget over selskabet - en høj procent betyder, at selskabet oftere fik uret. Vi normaliserer også antallet af klager efter selskabets størrelse, så et stort selskab ikke automatisk ser værre ud end et lille. Markedsandel er selskabets andel af bruttopræmieindtægterne i netop denne branche, opgjort af brancheorganisationen Forsikring & Pension (1. kvartal 2025) - den viser, hvor stort selskabet reelt er på området, ikke hvor godt vi synes om det. Rækkefølgen følger kundetilfredsheden. Hvor et tal ikke findes, skriver vi "Ikke målt" - vi udfylder ikke hullerne med skøn.
Udbyderne er reelle, og tallene kommer fra uafhængige kilder - ikke fra os. Priser målt af Sammenligner.dk pristeam i en offentlig prissammenligning, september 2026. Vejledende - din pris beregnes individuelt.
Lasse Birch er ansvarshavende redaktør på Sammenligner.dk og står bag den redaktionelle linje: metoden, kilderne og de priser vi selv måler hos selskaberne. Han har arbejdet med prissammenligning og digitale forbrugertjenester siden 2016 og har bilforsikring som sit kerneområde.
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Vi bruger kun nødvendige cookies, for at sitet fungerer. Statistik- og markedsføringscookies sættes først, hvis du giver samtykke. Læs mere i vores cookiepolitik.Vi bruger kun nødvendige cookies. Læs mere