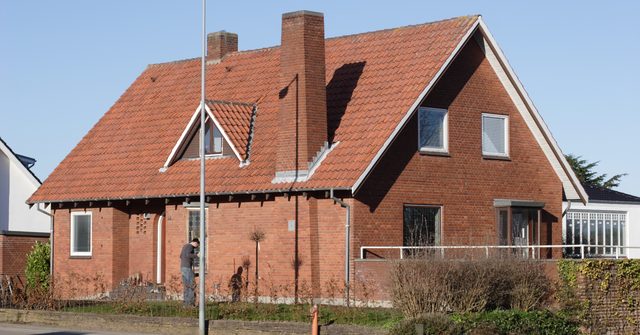
Vi tog det samme parcelhus og ændrede én ting ad gangen: byggeåret, størrelsen, tagtypen, kælderen. Derefter hentede vi prisen på husforsikring hos 13 selskaber for hver variant. Resultatet delte markedet skarpt i to.
Kort svarmålt september 2026
Hvor mange selskaber tager samme pris uanset husets alder og størrelse?
4 af 13selskaber tager samme pris
4 af 13 selskaber tog præcis samme pris for grundhuset, et hus opført 1930, et hus opført 2015 og et hus på 220 m²: Alm. Brand, Bauta, LB og Runa. Hos de øvrige 9 er byggeåret den største enkeltfaktor: et hus opført 2015 er i median 48 % billigere end grundhuset fra 1971, mens et hus på 220 m² er 36 % dyrere. Størst rabat for et hus opført 2015 giver Tryg (58 % billigere, uden medlemskrav), mindst If (40 %).
Vis kilde og detaljerSkjul kilde og detaljer
Samme pris
4 af 13
Målt
september 2026
Selskaber
13 gav pris i alle trin
Profil
Fritliggende parcelhus på 135 m² i Roskilde, opført 1971
Kilde: Sammenligner.dk pristeam, målt september 2026. Samme pris = selskabets pris er identisk i alle de målte trin; kun det nævnte er ændret mellem trinene. Fritliggende parcelhus på 135 m² i Roskilde, opført 1971, mursten og tegltag, fjernvarme, ingen kælder, garage på 20 m². Selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør inkluderet. Priser i kr./år.
Fire selskaber tog præcis den samme pris hver gang.Alm. Brand, LB, Bauta og Runa ændrede ikke prisen med så meget som en krone, uanset om huset var fra 1930 eller 2015, målte 135 eller 220 kvadratmeter, havde tegltag eller stråtag, kælder eller ej. Nul procent på alle fem variationer.
De ni andre selskaber varierede med op til 61 procent.
Byggeåret flytter mest - langt mest
Hos de selskaber, der overhovedet kigger på huset, er byggeåret den suverænt største enkeltfaktor. Et hus opført i 2015 er 40 til 58 procent billigere at forsikre end nøjagtig det samme hus opført i 1971. Tryg trak 58 procent fra, FDM 57 procent.
Og her bliver det interessant: et hus fra 1930 er også billigere end 1971-huset, typisk 12 til 26 procent. Otte af de ni selskaber, der varierer, prissatte mellemkrigshuset lavere end 70er-huset.
Vi kan ikke se ind i selskabernes modeller, så vi ved ikke hvorfor. Men mønstret er entydigt nok til, at det er værd at kende: har du et ældre hus fra 1960erne eller 70erne, er du i den dyreste årgang, og du har mere at hente ved at indhente flere tilbud end nogen anden husejer.
Størrelsen koster, men mindre end du tror
At gå fra 135 til 220 kvadratmeter - altså 63 procent mere hus - kostede typisk kun 26 procent mere i præmie. Præmien følger altså ikke arealet én til én. FDM lagde mest oveni med 60 procent, Tryg 57 procent.
De fire selskaber fra før? Samme pris for 135 og 220 kvadratmeter.
Hvad det betyder for dig
Delingen i markedet er den vigtigste pointe, og den vender begge veje:
Har du et nyt, lille hus uden kælder, betaler du sandsynligvis for meget hos et af de fire selskaber, der ikke differentierer. De tager samme pris af dig som af naboen med stråtag og kælder.
Har du et gammelt eller stort hus, eller stråtag, kan de fire være markant billigere end de ni, netop fordi de ikke straffer dig for det. Det gælder ikke mindst huse med stråtag, hvor forskellen mellem selskaberne er størst.
Der findes altså ikke ét selskab, der er billigst for alle huse. Det er derfor, det kan betale sig at hente flere tilbud på præcis dit hus, i stedet for at forny den gamle police i blinde. Start med at sammenligne husforsikring hos selskaberne, og se hvordan priserne har flyttet sig over tid.
Det, vi ikke har målt
Beliggenhed og skadehistorik flytter også prisen, men dem har vi ikke isoleret i denne måling. Alle priser er hentet på den samme adresse i Roskilde med samme skadefri historik, netop for at kunne holde de andre faktorer fast. Bor du kystnært eller lavt, skal du regne med et tillæg oveni det, du ser her.
Beregn din husforsikring: prisoverslag
Få et vejledende overslag over, hvad en husforsikring koster for din bolig. Prisen afhænger især af boligens størrelse og byggeår, og byggeåret trækker ikke altid den vej, man tror.
Median af 13 selskaber, selvrisiko 2.000 kr.7.136 kr./år
Billigste selskab5.506 kr.Popermo Forsikring (kun for medlemmer)
Billigste uden medlemskrav6.018 kr.Alm. Brand
Forskellen mellem billigste og dyreste selskab for præcis dette hus er 5.460 kr. om året. Gjensidige gav ikke pris i denne måling (teknisk fejl).
opslag i hele målte sæt, ingen skalering eller interpolation
Swipe til siden for at se alle kolonner.
Alle selskaber
Selskab
Pris pr. år
Medlemskrav
Popermo Forsikring
5.506 kr.
Ja
Alm. Brand
6.018 kr.
Nej
Bauta Forsikring
6.134 kr.
Ja
LB Forsikring
6.134 kr.
Ja
Runa Forsikring
6.134 kr.
Ja
Forsia
6.872 kr.
Nej
GF Forsikring
7.136 kr.
Ja
TJM Forsikring
7.353 kr.
Ja
Topdanmark
7.531 kr.
Nej
Alka
7.571 kr.
Nej
FDM Forsikringer
8.105 kr.
Ja
If Forsikring
8.579 kr.
Nej
Tryg
10.966 kr.
Nej
*Opslag i egne målinger - ikke rådgivning. Din pris beregnes individuelt af selskabet.
Sammenligner.dk pristeam · målt september 2026 · Se metode Eksempelprofil: Fritliggende parcelhus på 135 m² i Roskilde, opført 1971, mursten og tegltag, fjernvarme, ingen kælder, garage på 20 m². Selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør inkluderet.
Sådan klarer selskaberne sig inden for husforsikring
Mest medhold til kundenIf Forsikring23 %Kilde: Ankenævnet
Størst på markedetTryg27 %Kilde: Forsikring & Pension
Bedst bedømt på GooglePopermo Forsikring4,6 ★ af 5100 anmeldelser på GoogleKilde: Google
Hvad koster en husforsikring i 2026?
Vores referencehus, et 135 m² parcelhus fra 1971 med tegltag i Roskilde, koster fra 5.506 til 10.966 kr./år hos 13 selskaber. Flyttet til 8 landsdele går medianen fra 5.408 kr./år i Vestjylland til 7.607 kr./år i Østjylland (8 selskaber med pris i alle landsdele). Alderen er ikke en lige linje: huset fra 2015 er billigere end huset fra 1971 hos 9 af 13 selskaber, men 1930-huset er også billigere end 1971-huset hos 8 af 13.
Medlemskrav5 af 11 selskaber i tabellen kan du kun købe hos, hvis du opfylder et medlemskrav. Popermo Forsikring: Gensidigt selskab, primært på Fyn. Tegner ikke frit i hele landet. LB Forsikring kræver medlemskab af en af LB-gruppens faglige organisationer, bl.a. lærere, sygeplejersker og akademikere. GF Forsikring kræver medlemskab af en lokal GF-klub. Bauta Forsikring kræver medlemskab af en af LB-gruppens faglige organisationer. Samme selskab som LB og Runa. TJM Forsikring kræver medlemskab af en af LB-gruppens faglige organisationer, bl.a. BUPL, FOA og 3F. Opfylder du ikke kravet, så se rækken med det grønne mærke: den er billigst blandt selskaberne uden medlemskrav.
Sådan vurderer vi selskaberne
Priserne i tabellen er reelle, men de kommer ikke fra et produktfeed. Vi har hentet dem manuelt i selskabernes egne prisberegnere for én fast eksempelprofil. Sådan indhenter vi priserne.
Ingen af tallene i tabellen er vores egen karakter.Kundetilfredshed er målt af EPSI Rating Danmark (2025), en uafhængig brancheanalyse. Klagesager kommer fra Ankenævnet for Forsikring (2025). Tallet viser, hvor ofte kunden fik medhold, når der blev klaget over selskabet - en høj procent betyder, at selskabet oftere fik uret. Vi normaliserer også antallet af klager efter selskabets størrelse, så et stort selskab ikke automatisk ser værre ud end et lille. Markedsandel er selskabets andel af bruttopræmieindtægterne i netop denne branche, opgjort af brancheorganisationen Forsikring & Pension (1. kvartal 2025) - den viser, hvor stort selskabet reelt er på området, ikke hvor godt vi synes om det. Rækkefølgen følger kundetilfredsheden. Hvor et tal ikke findes, skriver vi "Ikke målt" - vi udfylder ikke hullerne med skøn.
Udbyderne er reelle, og tallene kommer fra uafhængige kilder - ikke fra os. Priser målt af Sammenligner.dk pristeam, september 2026. Vejledende - din pris beregnes individuelt.
Adresse, telefon og fordele for hvert selskab står i den fulde oversigt.
Lasse Birch er ansvarshavende redaktør på Sammenligner.dk og står bag den redaktionelle linje: metoden, kilderne og de priser vi selv måler hos selskaberne. Han har arbejdet med prissammenligning og digitale forbrugertjenester siden 2016 og har bilforsikring som sit kerneområde.
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Vi bruger nødvendige cookies, for at sitet fungerer. Statistikcookies (Google Analytics) sætter vi kun, hvis du vælger Accepter statistik. Læs mere i vores cookiepolitik.Vi bruger nødvendige cookies. Statistikcookies sætter vi kun, hvis du accepterer statistik. Læs mere