Husforsikringen til huset fra 1930 koster 6.134 kr./år i median hos 14 selskaber. Det er 16,6 % mindre end for det samme hus opført 1971 hos de samme 14 selskaber; 9 af 14 selskaber tager mindre. Billigst er Popermo med 4.859 kr./år. Dyrest er Gjensidige med 8.671 kr./år.
Vis kilde og detaljerSkjul kilde og detaljer
Typisk pris
6.134 kr./år
Målt
oktober 2026
Selskaber
14 gav pris
Profil
Et 135 m² parcelhus i Roskilde, opført 1930
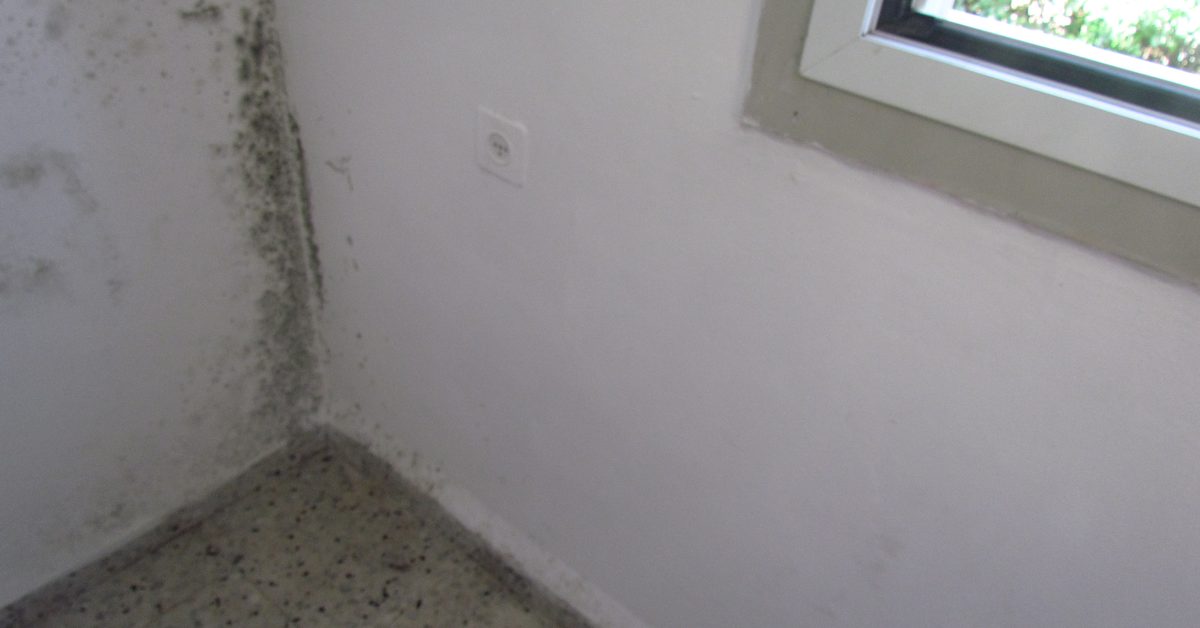
Et ældre hus kan koste mere i husforsikring, fordi ældre rør, el og tag giver højere risiko for vand-, rør- og svampeskader. Selskaber kan kræve dokumentation for tag- og røralder eller sætte forbehold, og skjulte rør samt svampe- og insektskade er ofte tilvalg eller har egen selvrisiko. Er huset ældre end 30-40 år, bør du tjekke, om vand- og rørdækning gælder uden aldersbegrænsning. Renoverede installationer kan sænke præmien.
Kilde: Sammenligner.dk pristeam, målt oktober 2026. Sammenligningen bruger kun de 14 selskaber med pris i begge tabeller. Tallet gælder et 135 m² parcelhus i Roskilde, opført 1930; til sammenligning det samme hus opført 1971 (Fritliggende parcelhus på 135 m² i Roskilde, opført 1971, mursten og tegltag, fjernvarme, ingen kælder, garage på 20 m². Selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør inkluderet). Priser i kr./år.
Kopieret
Husforsikring til et hus fra 1930 - pris pr. landsdel
Samme hus fra 1930 flyttet til ti landsdele, én adresse i hver, målt november 2026. Kortet viser den typiske pris: jo mørkere, jo dyrere. Billigst er Sydjylland med 5.357 kr. om året, dyrest Københavns omegn med 8.231 kr., en forskel på 2.874 kr.
5.819 kr
DyrestDyrest8.231 kr
5.772 kr
7.079 kr
5.709 kr
5.538 kr
BilligstBilligst5.357 kr
5.519 kr
7.424 kr
5.983 kr
billigstdyrest
BilligstSydjylland5.357 kr./år
DyrestKøbenhavns omegn8.231 kr./år
BilligstSydjylland5.357 kr./år
DyrestKøbenhavns omegn8.231 kr./år
Typisk husforsikringspris pr. landsdel, kr./år
Landsdel
Typisk pris
SydjyllandBilligste tilbud 3.576 kr./år hos LFLB Forsikring, Bauta og Runa
5.357kr./år
VestjyllandBilligste tilbud 3.454 kr./år hos LFLB Forsikring, Bauta og Runa
5.519kr./år
FynBilligste tilbud 4.454 kr./år hos LFLB Forsikring, Bauta og Runa
5.538kr./år
Vest- og SydsjællandBilligste tilbud 3.660 kr./år hos LFLB Forsikring, Bauta og Runa
5.709kr./år
NordsjællandBilligste tilbud 2.998 kr./år hos LFLB Forsikring, Bauta og Runa
5.772kr./år
ØstsjællandBilligste tilbud 3.935 kr./år hos LFLB Forsikring, Bauta og Runa
5.819kr./år
NordjyllandBilligste tilbud 2.928 kr./år hos ABAlm. Brand
5.983kr./år
BornholmBilligste tilbud 4.565 kr./år hos PFPopermo Forsikring
7.079kr./år
ØstjyllandBilligste tilbud 5.318 kr./år hos PFPopermo Forsikring
7.424kr./år
Københavns omegnBilligste tilbud 5.618 kr./år hos Forsia
8.231kr./år
Kilde: Sammenligner.dk pristeams måling, november 2026: de samme husoplysninger (135 m², opført 1930, mursten og tegltag, selvrisiko 2.000 kr.) på én adresse i hver af ti landsdele. Adresserne er de samme for alle selskaber. Østsjælland er målt på en anden adresse i Roskilde end referencehuset, som Kort svar og top 5 bruger, så Østsjællands tal er ikke det samme som prisen dér. Typisk pris er medianen af de 6 selskaber, der gav pris i alle ti (LB Forsikring, Bauta og Runa er samme produkt og tæller som én pris). Se hele prisindekset.
De 5 billigste husforsikringer til et hus fra 1930, oktober 2026
Samme hus, men opført 1930 i stedet for 1971.
Billigst i oktober 2026
PF
Popermo Forsikring
4.859kr./år
Sparer 3.812 kr. om året mod det dyreste af 14 selskaber
Et 135 m² parcelhus i Roskilde, opført 1930, mursten og tegltag, selvrisiko 2.000 kr. LB Forsikring, Bauta og Runa er samme produkt til samme pris. Målt af Sammenligner.dk pristeam i oktober 2026.
Beregn din husforsikring: prisoverslag
Få et vejledende overslag over, hvad en husforsikring koster for din bolig. Prisen afhænger især af boligens størrelse og byggeår, og byggeåret trækker ikke altid den vej, man tror.
Myten om det dyre gamle hus holdt ikke, da vi prissatte samme bolig med tre byggeår. Medianen landede på 6.134 kr./år for 1930-huset mod 7.357 kr./år for 1971 og 4.584 kr./år for 2015, alle hentet oktober 2026.
Dit hus: ca.6.134 kr./år (median, selvrisiko 2.000 kr.)
Overslaget herover bruger dit byggeår til at finde det nærmeste af de tre målte trin. Bemærk, at selskabsvalget vejer tungere end alderen: på 1930-huset var der 78 procent mellem billigste og dyreste selskab, og den forskel forsvinder ikke, fordi taget er nyt.
*Opslag i egne målinger - ikke rådgivning. Din pris beregnes individuelt af selskabet.
Sammenligner.dk pristeam · målt oktober 2026 · Se metode
Lad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Byggeår 1930, 1971 eller 2015: myten om det dyre gamle hus holder ikke
Samme hus prissat som opført 1930, 1971 og 2015: medianen er 6.134 kr./år for 1930-huset, 7.357 kr./år for 1971 og 4.584 kr./år for 2015. Det gamle hus er altså ikke dyrest i målingen - men spændet mellem selskaberne på 1930-huset er 78 %, så selskabsvalget er knappen.
Selskab
årspris ved byggeår 1930 / 1971 / 2015
PFPopermo Forsikring
4.859 / 5.506 / 3.057 kr./år
TFTJM Forsikring
5.477 / 7.353 / 3.340 kr./år
Forsia
5.618 / 6.872 / 3.681 kr./år
FFFDM Forsikringer
5.969 / 8.105 / 3.482 kr./år
ABAlm. Brand
6.018 / 6.018 / 6.018 kr./år
LFLB Forsikring, Bauta og Runa
6.134 / 6.134 / 6.134 kr./år
AAlka
6.663 / 7.571 / 3.865 kr./år
TTopdanmark
6.927 / 8.755 / 4.518 kr./år
IFIf Forsikring
7.447 / 8.579 / 5.185 kr./år
GFGF Forsikring
7.788 / 7.361 / 4.020 kr./år
TTryg
8.233 / 10.966 / 4.650 kr./år
GGjensidige
8.671 / 10.181 / 4.988 kr./år
Fælles panel: 14 selskaber med pris i alle tre byggeår.Samme referencehus (135 m² parcelhus i Roskilde, tegltag, selvrisiko 2.000 kr.) målt med byggeår 1930, 1971 og 2015 oktober 2026 af Sammenligner.dk pristeam. Vejledende - din pris beregnes individuelt. Læs også: Svamp- og rådskade: hvad er dækket · Dækningsoversigten.
Hvad koster det at forsikre et ældre hus?
Prisen på en husforsikring afhænger blandt andet af husets alder, størrelse, tagtype og hvor det ligger. Et ældre hus koster typisk mere at forsikre end nybyggeri, fordi risikoen for vand-, råd- og svampeskader er større, og fordi materialer og håndværk kan være dyrere at genoprette. Selskaberne kigger også på, om taget er af stråtag, tegl eller eternit, og om der tidligere har været skader på adressen. Faste kronebeløb varierer meget fra selskab til selskab, så det bedste råd er at hente flere tilbud på samme dækning og sammenligne pris og betingelser side om side, før du skriver under.
Storm, brand og vand - de tunge dækninger
Kernen i enhver husforsikring er brand, storm og pludselig vandskade. Brænder huset, dækker forsikringen genopbygning. Ved storm regner selskaberne typisk fra vindstød på mindst 17,2 meter i sekundet, og skader på tag og facade er så dækket. Pludselig vandskade fra et sprunget rør er også med, mens langsom udsivning, der har stået på i årevis, ofte falder uden for. I et ældre hus er netop rørene et ømt punkt, så læs betingelserne grundigt. Skybrud er som regel med, men opstigende kloakvand uden skybrud kræver ofte en udvidet dækning, du bør tjekke er med, og oversvømmelse fra vandløb hører under Stormrådet.
Svamp, råd og skjulte rør i det gamle hus
Svampe- og rådskade er den dækning, ejere af ældre huse skal være mest opmærksomme på. Ægte hussvamp kan æde sig gennem bjælker og koste seks-cifrede beløb at udbedre, men mange selskaber stiller krav om husets stand og undtager skader, der skyldes manglende vedligeholdelse. Dækning af skjulte rør i vægge, gulve og jord er heller ikke altid standard - i gamle huse med originale installationer er den ekstra vigtig. Spørg konkret til, om både råd, svamp, insektskade og skjulte rør er med, og hvilken aldersgrænse selskabet sætter for rørene, inden du vælger.
Selvrisiko, tag og lovpligtig i praksis
Husforsikring er ikke lovpligtig ved lov, men i praksis kræver stort set alle realkreditinstitutter og banker en gyldig bygningsforsikring, før de udbetaler et lån. Uden den kan du ikke belåne huset. Selvrisikoen er det beløb, du selv betaler ved en skade - en højere selvrisiko giver som regel lavere præmie, men koster dig mere, hvis skaden sker. På ældre huse har tagets tilstand stor betydning: et nedslidt stråtag eller eternittag med asbest kan udløse højere pris eller forbehold. Vælg en selvrisiko, du reelt kan betale, og få tagets alder og materiale med i tilbuddet.
Aldersnedslag på tag og rør
Taget fortjener særlig opmærksomhed. Flere selskaber laver aldersnedslag, hvor erstatningen falder i takt med tagets alder. Er taget over en vis alder, kan du risikere kun at få dækket en brøkdel af et nyt tag. Spørg konkret ind til, hvordan selskabet beregner erstatning på tag, og om der er årsgrænser.
Har huset originale rør fra 1960'erne, er en dækning for skjulte rør sjældent luksus, men nærmest en nødvendighed. En sprængning inde i et fundament eller under et gulv koster både reparation og opgravning.
Tjek disse punkter, inden du skriver under
Er svamp og råd inkluderet, eller er det et tilvalg?
Dækker policen skjulte rør i vægge, gulve og fundament?
Er der aldersgrænser eller nedslag på rør, kabler og tag?
Hvad koster det at udvide dækningen med insekt- og rådskade?
Sådan vælger du husforsikring til et ældre hus
Et ældre hus stiller andre krav til forsikringen end et nyt. Konstruktioner, rør og tag er mere udsatte, og derfor er det ikke nok bare at kigge på prisen - dækningen er lige så vigtig. Nedenfor får du en gennemgang af de områder, du bør have styr på, før du underskriver en police.
Start med at kende dit hus
Jo bedre du kender husets tilstand, jo mere præcise tilbud kan du få. Har taget nogle år på bagen? Er rørene originale? Er der tidligere udbedret svamp eller fugt? Vær ærlig i oplysningerne - fortier du kendte fejl, kan selskabet afvise en senere skade.
De vigtigste dækninger at tjekke
Brand og storm - grunddækningen i enhver husforsikring
Pludselig vandskade - fra sprungne rør, ikke langsom udsivning
Svamp og råd - ekstra relevant i gamle trækonstruktioner
Skjulte rør og stikledninger - tjek aldersgrænse og dækningsomfang
Skybrud og kloak - ofte en udvidelse, ikke standard
Sådan sammenligner du tilbud
Beslut hvilke dækninger du som minimum vil have med
Hent tilbud på præcis samme dækning hos flere selskaber
Sammenlign selvrisiko, pris og forbehold i policerne
Vælg det tilbud, der passer bedst til hus og budget
Overblik over dækning og risiko
Skadetype
Typisk med i policen
Særligt ved ældre hus
Brand
Ja, altid
Krav ved realkreditlån
Storm
Ja
Slidt tag øger risiko
Pludselig vandskade
Ja
Gamle rør er udsatte
Svamp og råd
Ofte, men med forbehold
Krav til vedligehold
Skjulte rør
Varierer
Tjek aldersgrænse
Skybrud og kloak
Ofte udvidelse
Vigtig ved lavtliggende grund
Priser og betingelser skifter fra selskab til selskab, og de tal, du ser her, er vejledende. Det bedste udgangspunkt er altid at hente flere gratis og uforpligtende tilbud og sammenligne dem, før du beslutter dig.
FAQ
Ofte stillede spørgsmål
Har du spørgsmål?
Vi hjælper dig gerne videre. Skriv til os, så vender vi tilbage hurtigst muligt.
Nej, der findes ingen lov, der kræver husforsikring. Men har du realkreditlån eller banklån i huset, forlanger långiver næsten altid en gyldig bygningsforsikring med brand som minimum. I praksis er den derfor svær at komme udenom, hvis huset er belånt.
Mange husforsikringer indeholder svampe- og rådskade, men det er ikke garanteret, og selskaberne undtager ofte skader, der skyldes dårlig vedligeholdelse eller husets stand. Læs betingelserne, og bed om at få dækningen skrevet tydeligt ind, hvis huset er af ældre dato.
Gamle rør, slidte tage og originale trækonstruktioner giver højere risiko for vand-, råd- og svampeskader. Genopretning kan også kræve dyrere materialer og håndværk. Derfor sætter selskaberne ofte en højere præmie eller stiller flere forbehold end ved nybyggeri.
Du udfylder en kort formular med oplysninger om huset, for eksempel byggeår, størrelse og tagtype. Derefter modtager du flere gratis og uforpligtende tilbud, som du i ro og mag kan sammenligne på pris og dækning, før du beslutter dig.
Ja, det er almindeligt. På ældre huse tager mange selskaber forbehold for gamle skjulte rør, utidssvarende el-installationer eller tag, fordi risikoen for skader er større. Det kan betyde højere selvrisiko på netop de dele eller helt undtagelse. Spørg konkret ind til forbeholdene, før du tegner.
Husforsikringen til huset fra 1930 koster 6.134 kr./år i median hos 14 selskaber. Det er 16,6 % mindre end for det samme hus opført 1971 hos de samme 14 selskaber; 9 af 14 selskaber tager mindre. Billigst er Popermo med 4.859 kr./år. Dyrest er Gjensidige med 8.671 kr./år. Ældre huse har typisk højere risiko for skader på rør, tag og el, og det afspejles i præmien eller i vilkårene for tilvalg som skjulte rør. Nogle selskaber kræver desuden dokumentation for renoveringer, fx nyt tag eller nye installationer, for at give fuld dækning eller en lavere pris. Kilde: Sammenligner.dk pristeam, målt oktober 2026.
Ikke automatisk. Skader, der skyldes ælde, slid og manglende vedligeholdelse, er som udgangspunkt undtaget. En skjulte rør-dækning kan dække selve følgeskaden, fx vandskade, men ikke nødvendigvis udskiftning af det udtjente rør. På ældre huse er løbende vedligeholdelse derfor afgørende for at bevare dækningen.
Hvert tal på denne side har en kilde. Vi udgiver ikke tal, vi ikke kan pege på en kilde for, og hvor et tal ikke findes, skriver vi det i stedet for at gætte.
Priserne er målt oktober 2026. Siden er sidst gennemgået 20. november 2026. Skrevet og gennemgået af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør. Finder du en fejl, så skriv til os - vi vil hellere have det rigtigt end hurtigt.
SDin forespørgselTrin 1 af 3 - Vælg område
Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mere i vores cookiepolitik.Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mereCookies til indhold, annoncer og statistik. Læs mere