
Planlæg udbetalingen af din pension, og undgå unødig skat
 Skrevet af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør
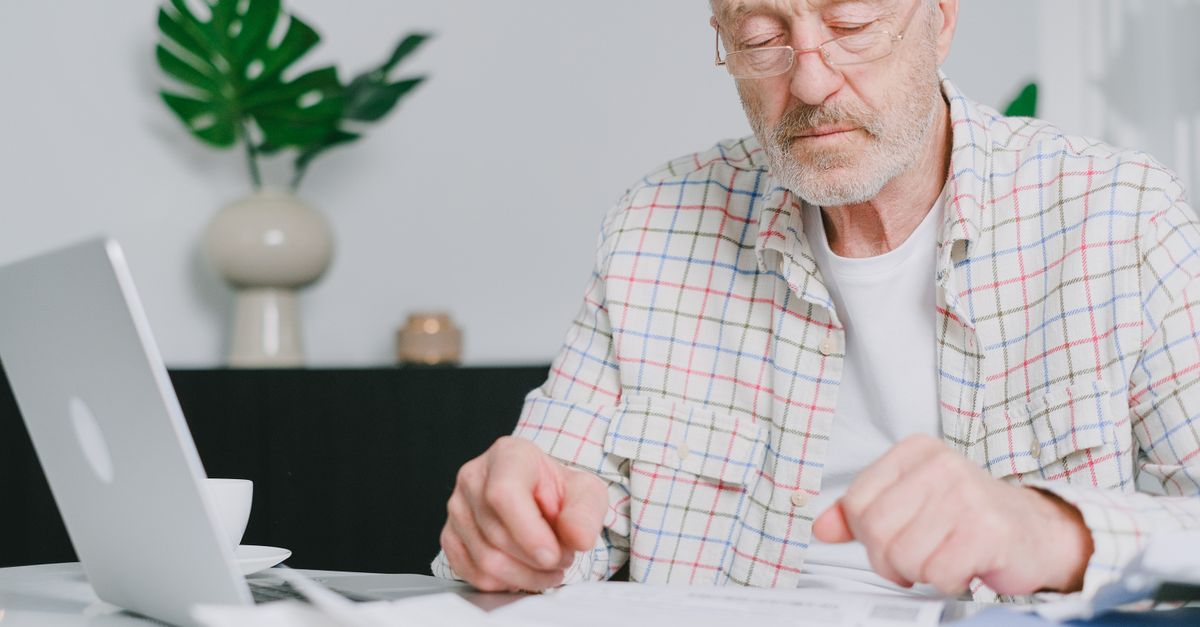
Du har sparet op i årevis, og pengene har stået og passet sig selv. Men den dag pensionen skal udbetales, kan skatten æde en overraskende stor bid, hvis du ikke tænker dig om. Det handler sjældent om, hvor meget du har sparet op - men om hvornår og i hvilken takt du får pengene ud.
Fordel udbetalingen over flere år
Den klassiske fælde er at trække en stor sum ud på én gang. En ratepension eller livrente, der udbetales som løbende beløb, tæller med i din personlige indkomst i det enkelte år. Får du en stor engangsudbetaling oveni din øvrige indkomst, risikerer du at ryge over topskattegrænsen - og så betaler du den høje sats af den del, der ligger over grænsen.
Ved at strække udbetalingerne over flere år kan du holde din årlige indkomst under grænsen og dermed slippe for topskat. En ratepension løber typisk over 10 til 30 år, og netop den spredning er en af grundene til, at mange vælger den frem for at få det hele på én gang.
Hold øje med topskattegrænsen
Topskatten rammer den del af din indkomst, der ligger over en bestemt grænse, som reguleres hvert år. Pointen er ikke at kende grænsen på kronen, men at vide, at den findes - og at pensionsudbetalinger tæller med i regnestykket sammen med løn, folkepension og andre indtægter.
Er du stadig i arbejde, samtidig med at pensionen begynder at løbe, kan de to indkomster tilsammen skubbe dig over grænsen. Her kan det betale sig at vente med at sætte pensionen i gang, til du er helt eller delvist stoppet på arbejdsmarkedet.
Pas på modregning i folkepensionen
Folkepensionens tillæg afhænger af din øvrige indkomst. Har du store udbetalinger fra ratepension eller livrente ved siden af, kan de reducere eller helt fjerne pensionstillægget. Det er en indirekte "skat", som mange overser, fordi den ikke står som skat på årsopgørelsen - den viser sig bare som en mindre folkepension.
Derfor kan det i nogle tilfælde være en fordel at få de private pensioner udbetalt, før folkepensionen går i gang, eller at holde de årlige beløb nede, så du ikke mister for meget i tillæg. Det afhænger meget af din samlede økonomi, og her er det ofte pengene værd at få regnet på det.
Timing af de sidste arbejdsår
Overgangen fra fuldt arbejde til pension er sjældent et rent snit. Går du ned i tid, holder orlov eller stopper midt på året, svinger din indkomst. Netop de år er værd at planlægge, for det er nemt at komme til at samle for meget indkomst i samme kalenderår - løn, feriepenge, fratrædelsesgodtgørelse og pension på én gang.
Et konkret greb: Vent med at igangsætte ratepensionen til januar i det første hele år uden løn. Så starter du på en frisk indkomst, hvor der er god plads under topskattegrænsen.
Få det regnet igennem, inden du beslutter
Skattereglerne omkring pension er detaljerede, og det rigtige valg afhænger af din alder, dine opsparinger og din øvrige økonomi. Et par timer med en rådgiver eller en beregning hos dit pensionsselskab kan let spare dig for et femcifret beløb over pensionsårene. Vil du sammenligne, hvad forskellige udbydere kan tilbyde af rådgivning og opsparingsprodukter, kan du udfylde én formular og få op til fem gratis, uforpligtende tilbud, så du har et grundlag at træffe beslutningen på.
Læs også: skat af pension.
Pensionsberegner
Se din forventede opsparing på pensionsdagen, hvad den svarer til om måneden - og hvad gebyrerne (ÅOP) koster dig undervejs.
- Svarer til ca. pr. måned som pensionist
- 20.971 kr.
- Gebyrernes pris frem mod pension
- 750.632 kr.
Opsparingen år for år: indbetalt, vækst efter ÅOP og den stiplede linje er forløbet helt uden omkostninger
- År til pension
- 28 år
- Afkast, dit eget skøn
- 5,0 %
- ÅOP brugt i beregningen
- 0,84 % (referenceprofilens tal, ikke dit eget)
- Udbetalingsantagelse
- jævnt til 90 år med 2 % forrentning, en antagelse
- Kilde til ÅOP
- Officiel branchestatistik, hentet september 2026
*Illustrativ beregning - ikke rådgivning. Faktiske tal afhænger af dine konkrete vilkår og aftaler.
Eksperten bag artiklen
Lasse Birch er ansvarshavende redaktør på Sammenligner.dk og står bag den redaktionelle linje: metoden, kilderne og de priser vi selv måler hos selskaberne. Han har arbejdet med prissammenligning og digitale forbrugertjenester siden 2016 og har bilforsikring som sit kerneområde.
- 258artikler skrevet
- 10+års erfaring
- 12fagområder
Kommentarer og spørgsmål om pension
Skriv direkte her på siden. Lasse læser med og svarer på spørgsmål til tallene, og svaret bliver stående, så andre kan læse det.
Ingen kommentarer endnu. Skriv den første.
Fortsæt læsningen
 Pension
Aktiv eller passiv pensionsopsparing - hvad slår hvad?
Aktiv forvaltning lover mere, men passiv vinder oftest på bundlinjen. Se hvorfor - og hvad der faktisk passer til din pension.
Lasse Birch Pension
Sådan justerer du din pension, når du får barn
Barsel og et nyt barn ændrer din økonomi - se hvad du bør tjekke i din pension, så du ikke ender med et hul du selv skal betale for senere.
Lasse Birch Pension
Er din pensionsopsparing bæredygtig? Sådan tjekker du
De fleste aner ikke, hvad deres pensionspenge egentlig er investeret i. Sådan finder du ud af det og ændrer det, hvis du vil.
Lasse BirchLad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.