Forsikring af nedlagt landbrug og hobbylandbrug
 Skrevet af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør
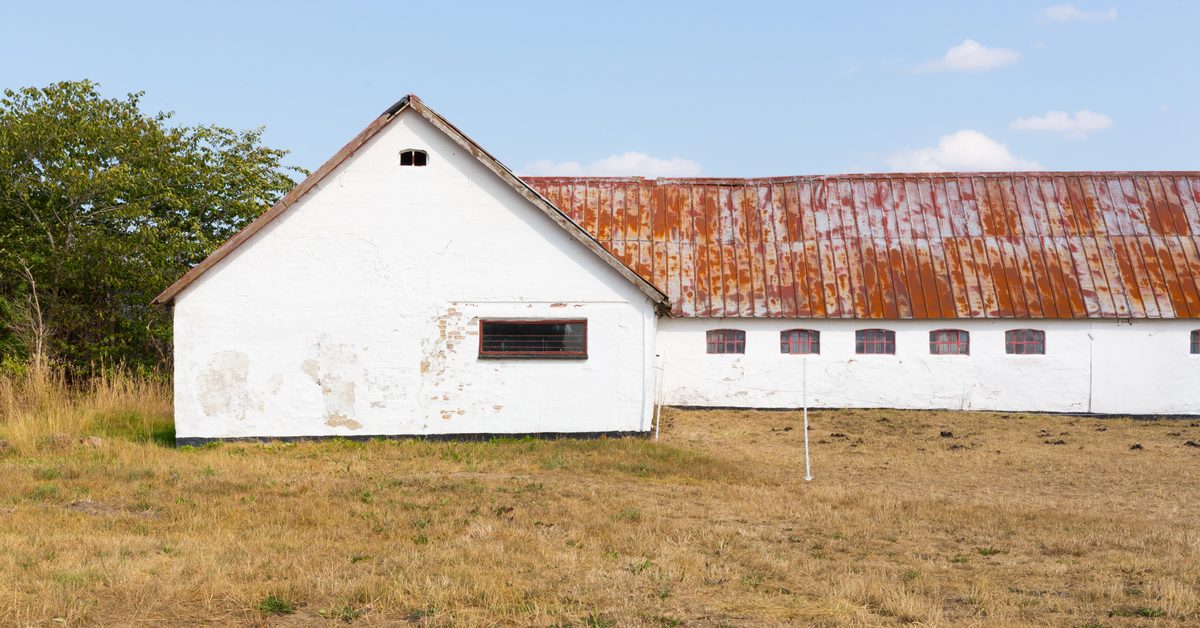
En almindelig husforsikring kan ofte ikke bruges til et nedlagt landbrug eller et hobbylandbrug. Stalde, lader og maskinhuse passer ikke ind i den, og den er ikke bygget til traktoren, hønsene eller ansvaret for dyrene. Det, du typisk skal have, er en landboforsikring, som nogle selskaber kalder forsikring til nedlagt landbrug: én police med bygninger, indbo, maskiner, dyr og ansvar, til dig der ikke er momsregistreret på dyrehold eller markdrift.
Er der kun stuehuset og en carport tilbage, så spørg, om en almindelig husforsikring kan bruges, og sammenlign den. Resten af guiden handler om ejendomme med stald, lade, dyr og maskiner.
Hvorfor rækker en almindelig husforsikring ikke til et nedlagt landbrug?
Tryg skriver det ligeud: det er ofte ikke muligt at bruge en almindelig husforsikring, fordi stalde, lader, maskinhaller og værksteder ikke passer ind i den. Der er tre huller:
- Bygningerne. En landejendom har ofte flere store bygninger, og hver skal have sin egen forsikringssum og forsikringsform.
- Det, der står i dem. Traktor, redskaber, hø, halm, foder og dyr er hverken bygning eller indbo. GF kalder det udbo, Tryg kalder det løsøre; her bruger vi ordet udbo om det hele.
- Ansvaret. Dyr, der slipper ud, maskiner på vejen og forurening af jorden kan gøre dig erstatningsansvarlig.
Gjensidige peger på et fjerde problem: en husforsikring på et parcelhus dækker til nyværdi, men et nedlagt landbrug har ofte mange nedslidte udbygninger, som der ifølge Gjensidige ofte ingen grund er til at forsikre til nyværdi, hvis du hellere vil rive dem ned.
Hvad dækker en landboforsikring?
Den samler fire dele, og du vælger selv, hvad der skal med. Tryg bygger sin af elementer fra bygnings-, indbo-, løsøre- og ansvarsforsikringen, og GF og Alm. Brand har tilsvarende løsninger. Tabellen viser GF's opdeling ifølge betingelserne.
| Del af forsikringen | Grunddækning | Kan vælges til |
|---|---|---|
| Stuehuset | Brand | Kasko (fx storm, skybrud, vand fra installationer, tyveri), svamp og insekt, råd, rør og kabel, stikledning, udvidet vandskade |
| Øvrige bygninger (stald, lade, maskinhus) | Brand | Kasko |
| Indbo | Indbo | Fx elskade, elektronik, pludselig skade og cykler |
| Udbo (maskiner, dyr og foder) | Ingen, alt er tilvalg | Uindregistrerede landbrugsmaskiner, andre maskiner, redskaber og værktøj, husdyr, hø, halm, strøelse, foder og brændsel |
| Ansvar | Husejeransvar (kræver kasko på stuehuset) og privatansvar (kræver indbo) | Landboansvar: hund, øvrige husdyr, forurening, jordforurening, motoransvar for uindregistrerede landbrugsmaskiner og produktansvar ved stalddørssalg |
Hos GF er udbo ikke obligatorisk, så maskiner og dyr er kun dækket, hvis du har valgt dem til. Og stalden får ikke samme dækning som stuehuset: GF's svamp, insekt og råd gælder kun beboelsen, og Alm. Brand skriver om sin bygningsforsikring til landbrugsejendomme, at udvidet vandskade kun kan vælges til beboelsen.
Skal gamle udhuse forsikres til nyværdi?
Ikke nødvendigvis. I GF's landboforsikring er hver bygning en selvstændig forsikring, og for de øvrige bygninger vælger du forsikringsform bygning for bygning:
- Nyværdi: skaden udbedres som ny. Er bygningen på grund af slid og alder mere end 30 % mindre værd end en ny, tager GF hensyn til det i erstatningen.
- Nyværdisum: som nyværdi, men højst den forsikringssum, der står i policen.
- Dagsværdisum: der trækkes fra for slid, alder og nedsat anvendelighed.
- Nedrivningsforsikring: dækker kun nedrivning af rester og oprydning efter en brand, og kun hvis mindst 30 % af bygningen er beskadiget, målt mod bygningens nyværdi.
Spørg dig selv, hvad du ville gøre, hvis bygningen brændte i morgen. Er den gamle lade kun et lager, giver det sjældent mening at betale for at få den bygget op som ny. Er den bevaringsværdig, så husk, at Gjensidige skriver, at genopførelse i samme materialer skal fremgå af policen.
Pas på, hvis stuehuset står tomt. Hos GF erstattes en ubeboet beboelsesbygning til dagsværdi, og den regnes som ubeboet efter 3 måneder; weekendophold og tilsyn tæller ikke. Har du lån i ejendommen, skal bygningen ifølge Alm. Brand som minimum have branddækning. Hvad du skal tjekke på selve stuehuset, står i guiden til husforsikring til et ældre hus.
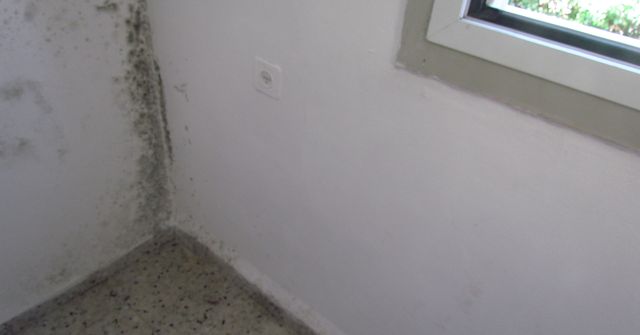
Gamle bygninger giver også fugt, og det er ikke altid dækket. I 2020 gav Ankenævnet for Forsikring Topdanmark ret i at afvise skimmelsvamp på en landbrugsejendom med bygningsforsikring, fordi skimlen skyldtes opstigende grundfugt, og skimmel ikke er den træ- eller murødelæggende svamp, som svampedækningen krævede.
Hvad koster et stråtag ekstra? Et pejlemærke fra parcelhuse
Vi har ikke målt priser på landejendomme, men vi har målt et parcelhus på 135 m² i Roskilde fra 1971 med stråtag i stedet for tegltag. Her kostede husforsikringen 9.480 kr./år i median hos 12 selskaber, 1.502 kr./år mere i median end med tegltag hos de 11 selskaber, der gav pris på begge. Billigst uden medlemskrav var Alm. Brand med 6.018 kr./år, og 2 selskaber gav slet ikke pris. Det er et pejlemærke for selve taget, ikke en pris for en landejendom, hvor stald, maskiner og dyr kommer oveni. Hele sammenligningen står på siden om husforsikring med stråtag.
Kilde: Sammenligner.dk pristeam, målt september 2026. Fritliggende parcelhus på 135 m² i Roskilde, opført 1971, mursten og tegltag, fjernvarme, ingen kælder, garage på 20 m². Selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør inkluderet. Samme hus målt med stråtag i stedet for tegltag. Priser i kr./år.
Erstatningen falder med tagets alder. I GF's landboforsikring afskrives et tag af strå eller rør efter en fast tabel, regnet af hele udgiften inklusive arbejdsløn:
| Tagets alder | Andel af udgiften, du får dækket |
|---|---|
| 0-20 år | 100 % |
| 20-30 år | 70 % |
| 30-35 år | 60 % |
| 35-40 år | 50 % |
| Over 40 år | 20 % |
Regneeksempel: En storm river en stor del af et 32 år gammelt stråtag af, og i dette tænkte eksempel koster det 150.000 kr. at tække igen. Efter tabellen får du 60 %, altså 90.000 kr., før selvrisikoen. Var taget 18 år, fik du hele beløbet. Andre selskaber har egne tabeller, så bed om dem. Svampedækningen hos både GF og Tryg gælder i øvrigt ikke skader på eller fra stråtage.
Dyr, maskiner og ansvar for dyrehold
Udboet, altså maskiner og dyr til privat- og hobbybrug, har sine egne forsikringssummer. Gennemgå dem, når du køber nyt: i Trygs betingelser skal nyanskaffelser, der ændrer omfanget af de forsikrede genstande, anmeldes. Ansvaret er der, hvor et hobbylandbrug for alvor adskiller sig fra et parcelhus:
- Hund: efter hundeloven skal den, der har en hund, holde den ansvarsforsikret.
- Heste: efter hesteloven (§ 30 a) skal ejeren have en ansvarsforsikring, der dækker skader fra løsgående heste; Tryg kalder den derfor lovpligtig, og den dækker det objektive ansvar efter loven.
- Andre husdyr: GF's landboansvar dækker skade, dine dyr gør på andres produktbeholdninger, og udgiften til at afbryde en drægtighed, hvis et af dine dyr ved et uheld bedækker naboens, også uden juridisk ansvar.
- Maskiner på vejen: Tryg skriver, at ansvarsforsikring er lovpligtig, når du bruger maskiner i trafikken.
- Forurening: forurening og jordforurening er tilvalg i GF's landboansvar.
Trygs privatansvar dækker også ansvaret ved driften af et hobbylandbrug, som Tryg definerer som ikke momsregistreret dyrehold eller markdrift.
Hvornår bliver et hobbylandbrug til erhverv?
Grænsen går i praksis ved momsen. Både GF og Tryg skriver, at landboforsikringen er til dig, der ikke er momsregistreret, og GF definerer et nedlagt landbrug som en ejendom uden markdrift eller dyrehold i et omfang, der kræver momsregistrering. Ifølge Skattestyrelsen skal du betale moms, når du sælger momspligtige varer eller ydelser for mere end 50.000 kr. inden for et kalenderår. Grænsen handler om salg: holder du heste eller høns uden at sælge noget, er der ikke noget salg at betale moms af. Kræver salget af fx æg, kød eller hø momsregistrering, skal du tale med selskabet om en landbrugsforsikring, som Tryg beskriver som forsikringen til momsregistrerede landmænd.
Vent ikke på grænsen med at sige det til selskabet. I Trygs betingelser skal blandt andet ændret momsregistrering, udlejning af bygninger til andet end landbrug og ændret anvendelse af bygningerne anmeldes, og ellers kan erstatningen blive nedsat eller falde bort. Lejer du laden ud til campingvogne, skal Tryg altså vide det. Hos GF dækker kasko ikke bygningsdele og installationer, der bruges erhvervsmæssigt.
Hvad påvirker prisen på forsikring af et nedlagt landbrug?
Der findes ingen fast pris, og Alm. Brand og GF tilbyder begge, at en specialist eller lokal assurandør kommer ud. Selskaberne nævner selv disse prisfaktorer:
- Tryg nævner: antallet af bygninger (jo flere som stuehus, stald, lade og maskinhus, desto højere pris), størrelsen på bygninger og grund, ældre bygninger med større risiko for råd, svamp og slid på installationer, og hvad udbygningerne bruges til, fx hobby, opbevaring eller mindre dyrehold.
- GF nævner: bygningernes størrelse, byggeår og materialer, anvendelse, beliggenhed, forsikringssummer og de tilvalg, du vælger.
En knap, du selv kan dreje på, er forsikringsformen på udbygningerne: Gjensidige skriver, at du betaler en unødvendig høj pris, hvis du forsikrer nedslidte udbygninger til nyværdi, selv om du helst vil rive dem ned.
Et nedlagt landbrug skal forsikres som det, det er. Vælg forsikringsform bygning for bygning, få ansvaret for dyr og maskiner med, og meld nye aktiviteter på gården til selskabet. Har du kun stuehuset tilbage, så se, hvad en husforsikring dækker.
Eksperten bag artiklen
Lasse Birch er ansvarshavende redaktør på Sammenligner.dk og står bag den redaktionelle linje: metoden, kilderne og de priser vi selv måler hos selskaberne. Han har arbejdet med prissammenligning og digitale forbrugertjenester siden 2016 og har bilforsikring som sit kerneområde.
- 268artikler skrevet
- 10+års erfaring
- 12fagområder
Kommentarer og spørgsmål om husforsikring
Skriv direkte her på siden. Lasse læser med og svarer på spørgsmål til tallene, og svaret bliver stående, så andre kan læse det.
Ingen kommentarer endnu. Skriv den første.
Fortsæt læsningen
 Husforsikring
Dækker forsikringen skimmelsvamp?
Skimmelsvamp er sjældent dækket i sig selv. Her er, hvornår husforsikring, ejerskifteforsikring og indboforsikring betaler, og hvad du gør, når du finder den.
Lasse Birch Husforsikring
sindeks september 2026: priserne står stille (0 % scenarie for scenarie)
Samme hus, 25 scenarier, 14 selskaber, to måneder: her er hvad der flyttede sig fra august 2026 til september 2026.
Lasse Birch Husforsikring
Sådan sænker du prisen på husforsikring: den eneste knap, der virker
Din husforsikring kan koste tusindvis mere end nødvendigt - her er de greb, der reelt sænker prisen.
Lasse BirchLad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.