Med en kælder på 60 m² koster husforsikringen 8.167 kr./år i median hos 14 selskaber, 810 kr. mere end samme hus uden kælder. 10 af 14 selskaber tager mere, mest Forsia med 2.033 kr. Alm. Brand og LB Forsikring, Bauta og Runa tager samme pris med og uden kælder.
Vis kilde og detaljerSkjul kilde og detaljer
Typisk pris med kælder
8.167 kr./år
Uden kælder
7.357 kr./år
Selskaber
14 gav pris
Profil
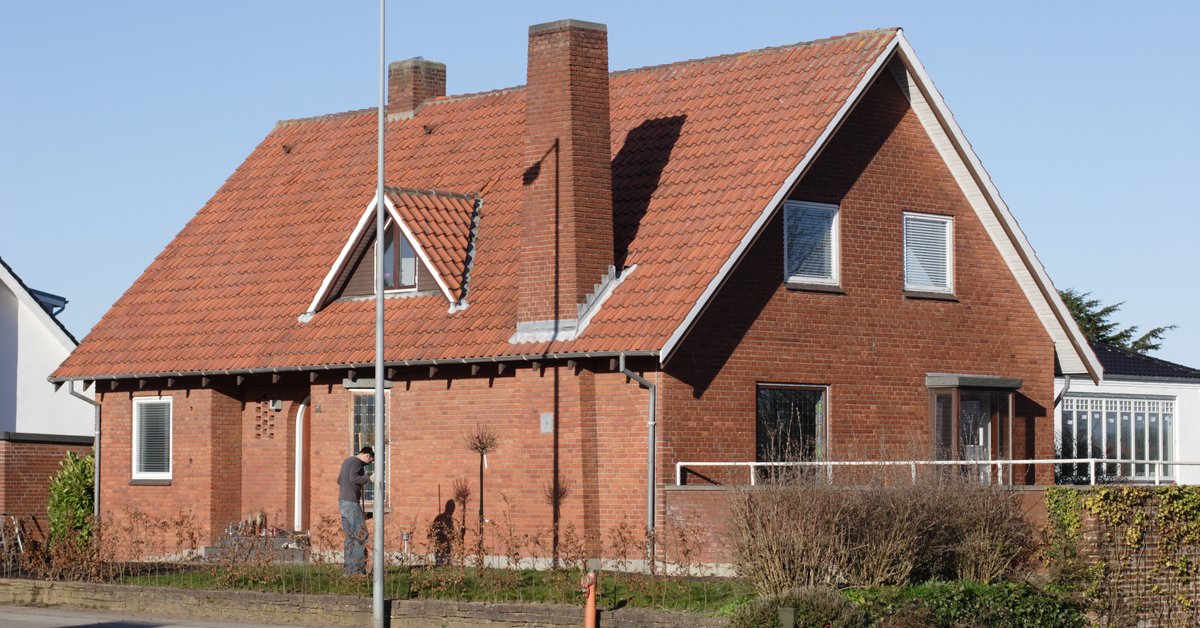
Et 135 m² parcelhus i Roskilde med 60 m² kælder
Målt
oktober 2026
Kilde: Sammenligner.dk pristeam, målt oktober 2026. Samme hus med og uden 60 m² kælder, ellers ens: opført 1971, mursten og tegltag, selvrisiko 2.000 kr. Priser i kr./år.
De 5 billigste husforsikringer til et hus med kælder, oktober 2026
Samme hus med en kælder på 60 m².
Billigst i oktober 2026
PF
Popermo Forsikring
5.765kr./år
Sparer 6.319 kr. om året mod det dyreste af 14 selskaber
2ABAlm. Brand6.018 kr./år+253 kr./år
3LFLB Forsikring, Bauta og Runa6.134 kr./år+369 kr./år
Et 135 m² parcelhus i Roskilde, opført 1971, med 60 m² kælder, selvrisiko 2.000 kr. LB Forsikring, Bauta og Runa er samme produkt til samme pris. Målt af Sammenligner.dk pristeam i oktober 2026.
Lad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Kælderen er husets største vandskaderisiko - sådan prissætter selskaberne den
Vi har målt samme hus med og uden 60 m² kælder hos 14 selskaber. 4 selskaber tager samme pris, mens Forsia lægger 2.033 kr. oven i årsprisen (+30 %). Spændet 0 til +2.033 kr. viser, at kælderrisikoen prissættes vidt forskelligt.
Selskab
årspris uden kælder til med 60 m² kælder, merpris i kr. og %
Forsia
6.872 til 8.905 kr./år+2.033 kr., +30 %
GGjensidige
10.181 til 12.084 kr./år+1.903 kr., +19 %
GFGF Forsikring
7.361 til 8.555 kr./år+1.194 kr., +16 %
TTryg
10.966 til 11.991 kr./år+1.025 kr., +9 %
FFFDM Forsikringer
8.105 til 8.983 kr./år+878 kr., +11 %
IFIf Forsikring
8.579 til 9.444 kr./år+865 kr., +10 %
TTopdanmark
8.755 til 9.481 kr./år+726 kr., +8 %
TFTJM Forsikring
7.353 til 7.717 kr./år+364 kr., +5 %
PFPopermo Forsikring
5.506 til 5.765 kr./år+259 kr., +5 %
AAlka
7.571 til 7.779 kr./år+208 kr., +3 %
ABAlm. Brand
6.018 til 6.018 kr./årsamme pris
LFLB Forsikring, Bauta og Runa
6.134 til 6.134 kr./årsamme pris
Fælles panel: 14 selskaber med pris i begge trin.Samme referencehus (135 m² parcelhus i Roskilde, opført 1971, tegltag, selvrisiko 2.000 kr.) målt uden kælder og med 60 m² kælder oktober 2026 af Sammenligner.dk pristeam. Vejledende - din pris beregnes individuelt. Læs også: Dækningsoversigten: hvad er med hos hvilke selskaber · Skjulte rør og kabler.
Skjulte rør og stikledninger: hvem dækker rørene, før de springer?
De fleste vandskader starter i rør, du ikke kan se. Kun 4 af 12 selskaber (Tryg, Topdanmark, TJM og FDM) har skjulte rør med i grunddækningen ifølge deres egne betingelser. Hos resten er det et tilvalg eller en dyrere pakke.
Læst i selskabernes egne betingelser og produktark 3. november 2026 af Sammenligner.dk pristeam, 12 selskaber (LB Forsikring, Bauta og Runa bruger samme vilkår). Hold musen over en værdi for at se citatet. "Ikke oplyst" betyder, at betingelserne ikke fastslår det. Læs også: Hele dækningsoversigten · Stikledningsforsikring: dækning af dine nedgravede rør.
Redningspligten: du skal selv begrænse vandskaden
Ud over at handle hurtigt har du en egentlig pligt til at begrænse omfanget, når vandet først er løbet. Den hedder redningspligten, og forsømmer du den, kan selskabet nedsætte erstatningen. Hvad den betyder i praksis, og hvordan resten af anmeldelsen forløber, har vi samlet trin for trin i vores guide til skadeanmeldelse.
Springer et vandrør, eller løber en vaskemaskine over og forvolder en pludselig skade, dækker husforsikringen normalt både skaden på bygningen og udbedringen. Skjulte rør i vægge og gulve dækkes ofte kun, hvis du har tilvalget skjulte rør, som mange husejere med fordel bør have. Langsom udsivning over lang tid, som du burde have opdaget, er derimod typisk undtaget.
Opstigende kloakvand uden skybrud er ofte et tilvalg
Når kloakvand presses op gennem afløb og toilet i kælderen, kaldes det opstigende kloak. Det er en af de dyreste og mest ubehagelige vandskader. Skyldes det et skybrud, er skaden som regel med i standarddækningen, men stiger kloak- eller grundvandet op uden skybrud, er den i mange policer kun dækket med tilvalget udvidet vand. Tjek, om du har tilvalget, især hvis du har kælder eller bor et sted med gammelt kloaksystem. Uden det betaler du selv for både skade og oprydning.
Skybrud og oversvømmelse ovenfra
Løber regnvand ind fra terræn gennem døre og lyskasser eller op gennem afløbet under et skybrud, er det som regel med i standarddækningen. Siver regnen derimod ind gennem utætheder i tag eller mur, er det ofte kun dækket med tilvalget udvidet vand. Bemærk forskellen: oversvømmelse fra vandløb og søer hører under Stormrådets ordning, ikke husforsikringen. Kend de tre veje, vand kan komme ind, så du anmelder skaden rigtigt og ved, om den overhovedet er dækket af din police.
Selvrisiko, karens og forebyggelse
Ved en vandskade betaler du typisk en selvrisiko, og nogle tilvalg som skjulte rør kan have karens, altså en periode efter tegning, hvor de ikke dækker. Forebyggelse betaler sig: installér en højvandslukke i kælderafløb, hold tagrender rene, og luk for vandet, når du rejser bort. Ved en akut skade skal du stoppe vandet, begrænse følgeskader og fotografere, før du rydder op.
De tre veje vand kan skade huset
For at forstå din dækning skal du kende de tre kilder til vandskade, for de behandles vidt forskelligt. Vand fra husets egne rør og installationer er kernen i husforsikringen og som regel dækket ved pludselige skader. Vand udefra ved skybrud er som regel også med, også når det stiger op gennem afløb og toilet. Opstigende kloakvand uden skybrud og regn gennem utætheder er derimod ofte et tilvalg, mens oversvømmelse fra vandløb hører under Stormrådet.
Tjek policen for de vigtige tilvalg
De to tilvalg, flest husejere overser, er opstigende kloak og skjulte rør. Uden dækning for opstigende kloak står du selv med en dyr kælderskade, når kloakken stiger op uden skybrud. Uden skjulte rør er en utæthed inde i en væg eller under gulvet ikke dækket. Har du kælder eller et ældre hus, er begge tilvalg næsten altid pengene værd. Gennemgå policen, og suppler i god tid, så du undgår karensperioden.
Rørskade i huset: som regel dækket.
Skjulte rør: ofte tilvalg.
Skybrud: som regel med.
Opstigende kloak uden skybrud: ofte tilvalg.
Regn gennem utætheder: ofte tilvalg.
Forebyg, og handl hurtigt når skaden sker
Meget kan gøres på forhånd: en højvandslukke i kælderafløbet stopper opstigende kloak, rene tagrender leder skybrud væk, og lukket vand under ferie forhindrer, at en lækage får lov at løbe i dagevis. Sker skaden alligevel, så luk for vandet med det samme, flyt ting i sikkerhed, og fotografér, før du rydder op. Hurtig handling begrænser både skaden og risikoen for afslag.
FAQ
Ofte stillede spørgsmål
Har du spørgsmål?
Vi hjælper dig gerne videre. Skriv til os, så vender vi tilbage hurtigst muligt.
Ja, en pludselig rørskade er som regel dækket, både skaden på bygningen og udbedringen. Skjulte rør i vægge og gulve kræver dog ofte tilvalget skjulte rør. Langsom udsivning over lang tid, som du burde have opdaget, er typisk ikke dækket.
Ja, hvis det skyldes skybrud. Opstigende kloakvand uden skybrud er derimod i mange policer et tilvalg og ikke en standarddækning. Har du kælder eller bor et sted med gammelt kloaksystem, bør du tjekke, om tilvalget er med, ellers betaler du selv for både skade og oprydning.
Som regel ja. Hos fx LB Forsikring og If er skybrud med i standarddækningen, når vandet løber ind gennem døre og lyskasser eller stiger op gennem afløbet, og regnen tæller som skybrud, typisk mindst 15 mm på 30 minutter. Regn, der siver ind gennem utætheder i tag eller mur, kræver derimod ofte tilvalget udvidet vand. Oversvømmelse fra vandløb og søer hører derimod under Stormrådets oversvømmelsesordning og ikke under husforsikringen.
Karens er en periode efter, du har tegnet en dækning, hvor den endnu ikke gælder. Nogle tilvalg som skjulte rør har karens, så en skade lige efter tegning ikke er dækket. Tegn derfor dækningerne i god tid, ikke først når du har mistanke om en skade.
Stop vandet ved hovedhanen, begræns følgeskader ved at flytte ting væk og tørre op, og fotografér skaden, før du rydder op. Anmeld hurtigt til dit selskab, og gem kvitteringer på akutte udbedringer, så de kan indgå i erstatningen.
Hvert tal på denne side har en kilde. Vi udgiver ikke tal, vi ikke kan pege på en kilde for, og hvor et tal ikke findes, skriver vi det i stedet for at gætte.
Priserne er målt oktober 2026. Siden er sidst gennemgået 20. november 2026. Skrevet og gennemgået af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør. Finder du en fejl, så skriv til os - vi vil hellere have det rigtigt end hurtigt.
SDin forespørgselTrin 1 af 3 - Vælg område
Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mere i vores cookiepolitik.Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mereCookies til indhold, annoncer og statistik. Læs mere