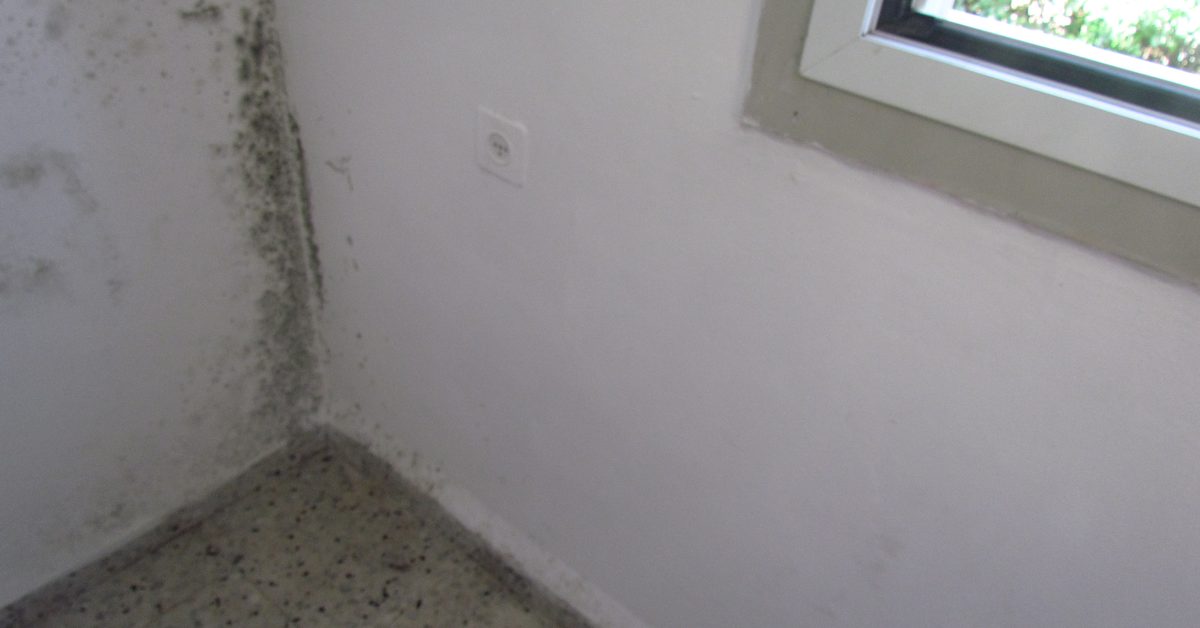
Husforsikringen dækker selve bygningen. Grunddækningen tager brand, storm og pludselig skade som et sprunget vandrør. Svamp, insekt, råd, skjulte rør og stikledninger er kun med i grunddækningen hos 4 af 12 selskaber ifølge deres betingelser (Tryg, Topdanmark, TJM og FDM); hos resten er de tilvalg. Dit indbo hører under indboforsikringen.
Vis kilde og detaljerSkjul kilde og detaljer
Alt i grunddækningen
Tryg, Topdanmark, TJM og FDM
Tilvalgene i median
4.584 kr./år oveni (målt oktober 2026)
Selskaber læst
12
Læst
november 2026
Kilde: Sammenligner.dk pristeam, læst november 2026. Betingelserne er læst 3. november 2026. Prisen på tilvalgene er målt oktober 2026 på et 135 m² parcelhus i Roskilde, opført 1971, og står i tabellen længere nede.
Beregn din husforsikring: prisoverslag
Få et vejledende overslag over, hvad en husforsikring koster for din bolig. Prisen afhænger især af boligens størrelse og byggeår, og byggeåret trækker ikke altid den vej, man tror.
Hvad husforsikringen dækker, står sjældent i navnet på pakken. Vi har læst 12 selskabers egne betingelser: kun 4 har svamp, råd, skjulte rør og stikledninger med i grunddækningen, selv om ordet standard bruges af alle.
Dit hus: ca.7.357 kr./år (median, selvrisiko 2.000 kr.)
Overslaget herover forudsætter alle tre dækninger, så du sammenligner æbler med æbler. Ét selskab, LB Forsikring, oplyser dækningen uden at skrive, om den ligger i basis eller er tilvalg, og den slags huller i produktarket bør du få bekræftet skriftligt, inden du tegner.
*Opslag i egne målinger - ikke rådgivning. Din pris beregnes individuelt af selskabet.
Sammenligner.dk pristeam · målt oktober 2026 · Se metode
Lad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Grunddækning mod fuld dækning: så meget koster tilvalgene tilsammen hos 14 selskaber
Vi har målt samme hus med og uden de tre tilvalg (svamp/insekt, råd og skjulte rør/stikledninger) hos 14 selskaber. Dækningen koster fra 3.524 kr./år hos LB Forsikring, Bauta og Runa til 7.504 kr./år hos Tryg (217 % af prisen uden), median 4.584 kr./år. LB Forsikring, Bauta og Runa er samtidig billigst (det lille tal under Fuld dækning); rørdækningen alene står i sidste kolonne, median 3.368 kr./år. Mærket Billigst i tabellen gælder kolonnen Fuld dækning, hvor Popermo Forsikring er billigst med 5.506 kr./år.
Målt oktober 202614 selskaber135 m² parcelhus i Roskilde, opført 1971, tegltag, selvrisiko 2.000 kr.
14 af 14 vist
Rul til siden for at se alle kolonner
Husforsikring: grunddækning, svamp og råd, skjulte rør og fuld dækning, kr./år pr. selskab
Selskab
PF
PopermoBilligst
1.794 kr./årgrundpris
2.216 kr./år
5.085 kr./år
5.506 kr./åralle tilvalg +3.712 kr. · +207 %
3.290 kr./år60 % af fuld pris
AB
Alm. Brand
1.423 kr./årgrundpris
3.152 kr./år
tilbydes ikke
6.018 kr./åralle tilvalg +4.595 kr. · +323 %
2.866 kr./år48 % af fuld pris
BF
Bauta
2.610 kr./årgrundpris
2.953 kr./år
5.790 kr./år
6.134 kr./åralle tilvalg +3.524 kr. · +135 %
3.181 kr./år52 % af fuld pris
LF
LB
2.610 kr./årgrundpris
2.953 kr./år
5.790 kr./år
6.134 kr./åralle tilvalg +3.524 kr. · +135 %
3.181 kr./år52 % af fuld pris
RF
Runa
2.610 kr./årgrundpris
2.953 kr./år
5.790 kr./år
6.134 kr./åralle tilvalg +3.524 kr. · +135 %
3.181 kr./år52 % af fuld pris
F
Forsia
2.900 kr./årgrundpris
3.453 kr./år
6.319 kr./år
6.872 kr./åralle tilvalg +3.972 kr. · +137 %
3.419 kr./år50 % af fuld pris
TF
TJM
2.251 kr./årgrundpris
2.530 kr./år
7.074 kr./år
7.353 kr./åralle tilvalg +5.102 kr. · +227 %
4.823 kr./år66 % af fuld pris
GF
GF
2.789 kr./årgrundpris
3.254 kr./år
6.896 kr./år
7.361 kr./åralle tilvalg +4.572 kr. · +164 %
4.107 kr./år56 % af fuld pris
A
Alka
3.868 kr./årgrundpris
4.254 kr./år
7.339 kr./år
7.571 kr./åralle tilvalg +3.703 kr. · +96 %
3.317 kr./år44 % af fuld pris
FF
FDM
2.462 kr./årgrundpris
2.729 kr./år
7.838 kr./år
8.105 kr./åralle tilvalg +5.643 kr. · +229 %
5.376 kr./år66 % af fuld pris
IF
If
3.439 kr./årgrundpris
3.790 kr./år
8.227 kr./år
8.579 kr./åralle tilvalg +5.140 kr. · +149 %
4.789 kr./år56 % af fuld pris
T
Topdanmark
3.354 kr./årgrundpris
3.840 kr./år
8.269 kr./år
8.755 kr./åralle tilvalg +5.401 kr. · +161 %
4.915 kr./år56 % af fuld pris
G
Gjensidige
5.061 kr./årgrundpris
10.181 kr./år
10.130 kr./år
10.181 kr./åralle tilvalg +5.120 kr. · +101 %
0 kr./år0 % af fuld pris
T
Tryg
3.462 kr./årgrundpris
3.868 kr./år
10.561 kr./år
10.966 kr./åralle tilvalg +7.504 kr. · +217 %
7.098 kr./år65 % af fuld pris
3 af 14 selskaber vises: Popermo (billigst), TJM (median) og Tryg (dyrest) i kolonnen Fuld dækning.
Farven følger prisen i rækken:billigste trin i rækkendyreste trin i rækkenikke målt eller tilbydes ikke
Kilde: Sammenligner.dk pristeam, målt oktober 2026. Alle priser i kr./år. Kolonnen Rørdækningens pris er forskellen mellem den fulde pris og prisen uden skjulte rør og stikledninger, og procenten er dækningens andel af den fulde pris hos det enkelte selskab. Det lille tal under Fuld dækning er alle tilvalg oveni grunddækningen hos samme selskab, i kr. og i procent af grunddækningen. Alm. Brand gav ingen pris i trinnet + skjulte rør (uden svamp), selskabets egen besked: "Kan ikke matche behov på: Hus (skjulte rør uden svamp og råd)", og står der som tilbydes ikke. Fælles panel: 14 selskaber med pris i begge trin. Samme referencehus (135 m² parcelhus i Roskilde, opført 1971, tegltag, selvrisiko 2.000 kr.) målt med kun brand og kasko og med alle tre tilvalg. Vejledende - din pris beregnes individuelt. Læs også: Svamp- og rådskade · Skjulte rør og kabler.
Bygningen, ikke dit indbo
En husforsikring, også kaldet en bygningsforsikring, dækker skader på huset og det, der er fast monteret: mure, tag, gulve, køkken og fast bad. Dit løsøre - møbler, tøj, elektronik og andet du kan bære med ud af huset - hører derimod under en indboforsikring. Mange samler begge dele hos samme selskab og kalder det en husejerforsikring, men det er stadig to adskilte dækninger. Ejer du en ejerlejlighed, er bygningen ofte forsikret gennem ejerforeningen, så tjek altid, hvad der allerede er dækket, før du tegner noget nyt. Så undgår du at betale dobbelt for den samme risiko.
Brand, storm og vand er kernen
De klassiske dækninger findes i næsten alle husforsikringer. Brand omfatter ild, lynnedslag og eksplosion. Storm dækker skader, når vindstyrken kommer op på stormstyrke, typisk fra 17,2 meter i sekundet, og tæller ofte også skybrud og voldsomt tøbrud med. Vandskade dækker pludselige udslip fra rør og installationer, for eksempel når et vandrør springer. Vær opmærksom på, at almindelig oversvømmelse fra havet eller stigende vandløb ikke er med i standarddækningen. Ved stormflod træder den lovpligtige stormflodsordning i stedet ind, som administreres via dit selskab. Læs altid betingelserne, så du kender grænserne, før uheldet sker.
Svamp, råd og skjulte rør
Skader fra svamp og råd er blandt de dyreste, en husejer kan komme ud for, og de er ikke altid med som standard. Nogle selskaber tilbyder svampe- og rådskade i grundpakken, mens andre kræver et tilvalg med egen selvrisiko. Det samme gælder skjulte rør, altså de rør og kabler, der ligger inde i vægge, gulve eller under fundamentet. En rørskadeforsikring dækker typisk både selve skaden og udgiften til at finde og frilægge lækagen. Tjek også, om insektskade og stikledninger er med. Ældre huse har ofte størst risiko her, så det er værd at læse dækningen grundigt, når huset har nogle år på bagen.
Selvrisiko og det med småt
Selvrisikoen er det beløb, du selv betaler ved hver skade, og den har stor betydning for prisen. En høj selvrisiko giver som regel en lavere årlig præmie, men koster mere den dag, du får brug for forsikringen. Nogle dækninger, for eksempel svamp og råd eller skjulte rør, kan have en højere selvrisiko end resten af policen. Læs også undtagelserne: manglende vedligeholdelse, gradvis nedslidning og skader du kendte til ved købet, dækkes sjældent. Med et tilstandsrapport-forbehold in mente er det klogt at sammenligne både pris, selvrisiko og de konkrete dækninger, før du vælger. Så ved du præcis, hvad du får for pengene.
Taget: storm er dækket, slid er ikke
Taget er husets mest udsatte flade. De fleste husforsikringer dækker pludselige tagskader efter storm eller anden ydre påvirkning, men et gammelt tag, der langsomt bliver utæt, regnes som slid. Er dit tag i tvivlsom stand, så læs, hvad policen siger om ældre tage, før du vælger selskab.
Hvad er med hos hvilket selskab
Hvad en husforsikring dækker, afhænger i høj grad af selskabet. Vi har stillet dækningerne op side om side i en dækningsoversigt for otte selskaber, hvor hvert felt er kildeangivet.
Sådan finder du den rigtige husforsikring
En husforsikring handler om at beskytte den største investering, de fleste danskere foretager. Men dækningerne er ikke ens fra selskab til selskab, og det, der ser billigt ud på overfladen, kan mangle vigtige dele. Her er en gennemgang af, hvad du skal have styr på, før du vælger.
Hvad er typisk dækket - og hvad er tilvalg
De fleste police-typer har en kerne af obligatoriske dækninger og en række tilvalg. Nedenstående tabel viser, hvordan det ofte ser ud - men tjek altid dine egne betingelser, da fordelingen varierer.
Dækning
Ofte standard
Ofte tilvalg
Brand, lyn og eksplosion
Ja
-
Storm og skybrud
Ja
-
Vandskade fra rør
Ja
-
Svampe- og rådskade
Varierer
Ofte
Skjulte rør og kabler
Varierer
Ofte
Insektskade
Sjældent
Ja
Trin for trin, når du sammenligner
Find husets grunddata: størrelse, byggeår og materialer.
Tjek, om bygningen allerede er dækket via ejerforening eller sælger.
Beslut, hvor høj en selvrisiko du kan leve med.
Sammenlign dækninger side om side, ikke kun den årlige pris.
Hent flere uforpligtende tilbud og læs betingelserne.
Kendte fejl: skader, du kendte til ved købet, er ofte undtaget.
Oversvømmelse: vand fra hav og vandløb hører under stormflodsordningen.
Når du udfylder formularen, får du gratis og uforpligtende tilbud, så du kan se både pris og dækning fra flere selskaber samlet. Det tager få minutter, og du beslutter selv, om et af tilbuddene passer til dit hus.
FAQ
Ofte stillede spørgsmål
Har du spørgsmål?
Vi hjælper dig gerne videre. Skriv til os, så vender vi tilbage hurtigst muligt.
Nej, husforsikring er ikke lovpligtig ved lov. Men i praksis kræver næsten alle realkreditinstitutter og banker, at huset som minimum har en brandforsikring, når du optager lån med pant i ejendommen. Uden den kan du ikke få eller beholde lånet, så for de fleste husejere er den reelt et krav.
Almindelig oversvømmelse fra havet eller vandløb er ikke med i standarddækningen. Ved stormflod og oversvømmelse fra vandløb og søer træder den lovpligtige stormflodsordning i stedet ind. Skybrud, hvor regnvand pludseligt trænger ind, er derimod ofte dækket. Læs betingelserne, da grænserne varierer mellem selskaberne.
Husforsikringen dækker selve bygningen: mure, tag, gulve og fast inventar som køkken og bad. Indboforsikringen dækker dine løsøregenstande, altså det du kan bære med ud af huset - møbler, tøj og elektronik. Du har som regel brug for begge dele, og de kan ofte samles hos samme selskab.
Prisen afhænger af husets størrelse, alder, byggematerialer, beliggenhed og de dækninger og selvrisiko du vælger. Der er stor forskel mellem selskaberne på samme hus, så det bedste er at hente flere uforpligtende tilbud og sammenligne både pris og dækning, før du beslutter dig.
Standarddækningen undtager som regel skader, der skyldes ælde, slid og manglende vedligeholdelse. Råd, svamp, insektskade og skjulte rør er ofte tilvalg, du selv skal vælge til. Skader ved oversvømmelse fra havet eller vandløb er heller ikke automatisk med. Læs betingelserne, så du kender hullerne i din dækning.
Ikke altid. Svampe- og rådskadedækning er hos mange selskaber et tilvalg, der skal vælges aktivt til. Uden det står du selv med udbedringen, som kan blive dyr, hvis konstruktionen er angrebet. Tjek din police, da nogle selskaber har svamp med som standard, mens andre kræver en udvidet dækning.
Hvert tal på denne side har en kilde. Vi udgiver ikke tal, vi ikke kan pege på en kilde for, og hvor et tal ikke findes, skriver vi det i stedet for at gætte.
Priserne er målt oktober 2026. Siden er sidst gennemgået 20. november 2026. Skrevet og gennemgået af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør. Finder du en fejl, så skriv til os - vi vil hellere have det rigtigt end hurtigt.
SDin forespørgselTrin 1 af 3 - Vælg område
Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mere i vores cookiepolitik.Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mereCookies til indhold, annoncer og statistik. Læs mere