Skrevet af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør
Offentliggjort 23. september 2026Opdateret 23. september 2026Ekspert verificeret 23. september 20266 min. læsetidSe metodeRedaktionelle retningslinjer
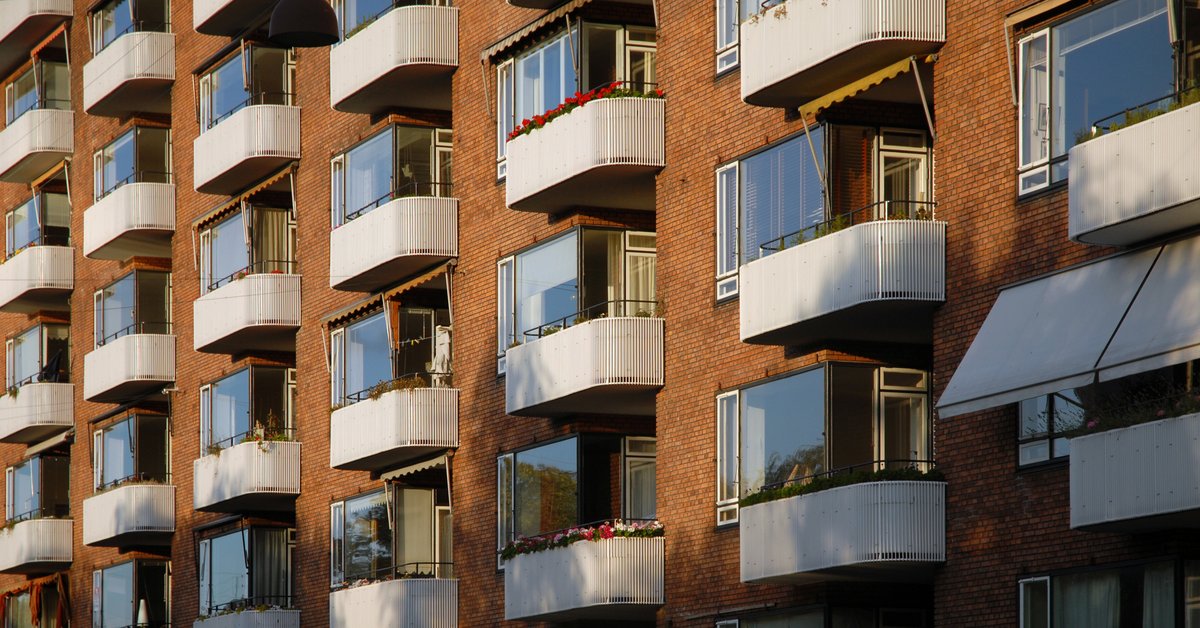
Foto: Seier+Seier (CC BY 2.0, beskåret) / Wikimedia Commons
Del artiklen
I en ejerlejlighed forsikrer ejerforeningen bygningen, og i en andelsbolig er det andelsforeningen. Du skal selv have en indboforsikring til dine ting og dit ansvar, og du skal tjekke, hvad foreningens police dækker af det, du selv har bygget om. Hvad indboforsikringen til din lejlighed koster, afhænger mindre af kvadratmeterne, end de fleste tror.
Kort svarmålt september 2026
Koster en stor ejerlejlighed mere i indboforsikring end en lille?
11 af 14selskaber tager samme pris
11 af 14 selskaber tager præcis samme pris for lejligheden, uanset om den er på 45 m² eller 160 m²: Alka, Forsia, GF, Bauta, LB, Runa, Popermo, Topdanmark, Gjensidige, Alm. Brand og If. Hos de øvrige 3 koster 160 m² mere: mest hos FDM (806 kr./år oveni), derefter TJM (682 kr./år) og Tryg (619 kr./år). Billigst uden medlemskrav blandt dem, der tager mere, er Tryg med 619 kr./år oveni.
Vis kilde og detaljerSkjul kilde og detaljer
Samme pris
11 af 14
Målt
september 2026
Selskaber
14 gav pris i alle trin
Profil
35-årig, Østerbrogade 44, 1. tv, 2100 København Ø, 1 voksen i lejebolig, indbosum 1.000.000 kr., selvrisiko 2.000 kr., kun boligarealet ændret
Kilde: Sammenligner.dk pristeam i en offentlig prissammenligning, målt september 2026. 1 voksen i lejebolig, indbosum 1.000.000 kr., selvrisiko 2.000 kr., kun boligarealet ændret. Samme pris = selskabets pris er identisk i alle de målte trin; kun det nævnte er ændret mellem trinene. 35-årig, Østerbrogade 44, 1. tv, 2100 København Ø. Priser i kr./år.
I en ejendom med ejerlejligheder er der altid en ejerforening, og det er som regel foreningen, der tegner bygningsforsikringen for hele ejendommen: tag, facade, trappeopgange, fælles installationer og de rør, der løber gennem bygningen. Præmien betaler du over fællesudgifterne, så du betaler til bygningsforsikringen uden selv at have en police.
Det er også svaret på spørgsmålet om brandforsikring. Realkreditinstituttet kræver, at bygningen er brandforsikret, og i en ejerlejlighed er det foreningens forsikring, der opfylder kravet. Du skal ikke tegne din egen husforsikring eller brandforsikring. Hvad en brandforsikring dækker på en bygning, kan du læse i brandforsikring på huset.
Vedtægterne afgør detaljerne. Nogle foreninger lader den enkelte ejer betale selvrisikoen, når en skade starter i ejerens egen lejlighed, og nogle har aftalt, at køkken, bad og gulve inde i lejlighederne er ejernes eget ansvar. Bed om foreningens police og vedtægter, før du køber.
Se også efter, hvad foreningens police ikke dækker. En skade, bygningsforsikringen ikke betaler, rammer alle ejere, fordi den bliver betalt over fællesudgifterne eller ved en ekstra opkrævning. Spørg derfor, om policen dækker skjulte rør, svamp og råd, og hvor høj selvrisikoen er. Det er de samme dækninger, du ville tjekke på en husforsikring til et parcelhus.
Hvordan forsikrer du en andelsbolig?
I en andelsbolig ejer du en andel i foreningen, ikke selve lejligheden. Andelsforeningen ejer bygningen og tegner bygningsforsikringen, og præmien er en del af din boligafgift. Du skal ikke have en husforsikring, men du skal have en indboforsikring, præcis som i en ejerlejlighed.
Forskellen ligger i forbedringerne. Har du eller den tidligere andelshaver sat nyt køkken eller bad op, er det ikke sikkert, at foreningens police dækker dem fuldt ud. Spørg bestyrelsen, og få det skriftligt. Dækker foreningen dem ikke, kan nogle selskaber tage forbedringerne med på din indboforsikring mod et tillæg.
Da en andel ikke er fast ejendom, gælder huseftersynsordningen ikke, og du kan ikke få en ejerskifteforsikring på en andelsbolig.
Hvad skal du selv forsikre?
Grænsen går mellem det, der hører til bygningen, og det, du ville tage med, hvis du flyttede. Som ejer eller andelshaver skal du selv dække:
Dit indbo: møbler, tøj, elektronik, cykler og alt andet løsøre ved brand, indbrud og vandskade.
Dit ansvar: kommer du til at skade naboens lejlighed, fx ved et vandudslip fra din vaskemaskine, er det ansvarsdækningen i indboforsikringen, der træder til, hvis du er erstatningsansvarlig.
Retshjælp: en tvist med foreningen eller en håndværker kan være dækket af retshjælpen i indboforsikringen.
Egne forbedringer og selvrisiko: det, foreningens police ikke dækker, eller den selvrisiko, vedtægterne lægger på dig.
Nogle selskaber sælger et særligt tillæg til ejere af ejerlejligheder, der dækker netop hullet mellem foreningens bygningsforsikring og din indboforsikring. Vilkårene er forskellige, så sammenlign dem med foreningens police, før du køber tillægget.
Koster en stor ejerlejlighed mere i indboforsikring?
Hos de fleste selskaber nej. Vi har målt samme profil og samme indbosum i en lejlighed på 45, 75, 110 og 160 m². 11 af 14 selskaber tager præcis samme pris i alle fire størrelser. Hos dem er det indbosummen og adressen, der tæller, ikke kvadratmeterne. Kun FDM, TJM og Tryg tager mere for den store lejlighed: fra 619 til 806 kr./år oveni for 160 m² i forhold til 45 m².
Rul til siden for at se alle kolonner
13 af 13 vist
Årspris for samme indbo, kun boligarealet ændret, målt september 2026
A
AlkaBilligst uden medlemskrav
2.042 kr./år
2.042 kr./år
0 kr./år
F
Forsia
2.387 kr./år
2.387 kr./år
0 kr./år
TF
TJM ForsikringMedlemskrav
1.952 kr./år
2.634 kr./år
682 kr./år
GF
GF ForsikringMedlemskrav
2.839 kr./år
2.839 kr./år
0 kr./år
LFBF
LB Forsikring og BautaMedlemskrav
2.884 kr./år
2.884 kr./år
0 kr./år
RF
Runa ForsikringMedlemskrav
3.003 kr./år
3.003 kr./år
0 kr./år
FF
FDM ForsikringerMedlemskrav
2.236 kr./år
3.042 kr./år
806 kr./år
PF
Popermo ForsikringMedlemskrav
3.213 kr./år
3.213 kr./år
0 kr./år
T
Topdanmark
3.225 kr./år
3.225 kr./år
0 kr./år
T
Tryg
2.669 kr./år
3.288 kr./år
619 kr./år
G
Gjensidige
3.390 kr./år
3.390 kr./år
0 kr./år
AB
Alm. Brand
3.505 kr./år
3.505 kr./år
0 kr./år
IF
If Forsikring
5.062 kr./år
5.062 kr./år
0 kr./år
Sorteret efter 160 m², billigst først. Mærket Billigst uden medlemskrav gælder kolonnen 160 m².
Medlemskrav6 af 13 selskaber i tabellen kræver medlemskab. TJM Forsikring, GF Forsikring, LB Forsikring, Runa Forsikring, FDM Forsikringer og Popermo Forsikring sælger kun til medlemmer af bestemte faglige organisationer eller i et bestemt lokalområde. Deres pris står i tabellen, fordi den er reel, men den er ikke en pris du bare kan købe. Derfor oplyser vi altid også den billigste uden medlemskrav. Se rækken med mærket Billigst uden medlemskrav.
Kilde: Sammenligner.dk pristeam i en offentlig prissammenligning, målt september 2026. 1 voksen i lejebolig på Østerbro i København, indbosum 1.000.000 kr., selvrisiko 2.000 kr., røgalarm. Kun boligarealet er ændret (45, 75, 110 og 160 m²); tabellen viser yderpunkterne. Priser i kr./år.
Billigst uden medlemskrav i 160 m² er Alka med 2.042 kr./år, samme pris som i den lille lejlighed. Blandt dem, der tager mere for størrelsen, er Tryg det eneste selskab uden medlemskrav, med 619 kr./år oveni. Vores måling er lavet for en lejebolig i København. Vi har ikke målt, om ejerformen i sig selv flytter prisen, så angiv altid, at du ejer lejligheden, når du indhenter tilbud.
Den store lejlighed koster altså sjældent mere i sig selv, men den bliver ofte fyldt med flere ting. Sæt forsikringssummen efter dit indbo, ikke efter kvadratmeterne. Hvad bygningsandelen koster dig, står i ejerforeningens budget under fællesudgifterne. Den har vi ikke målt.
Hvem betaler, når der sker en vandskade i ejerlejligheden?
Vandskader er den klassiske sag i etageejendomme, og tre forsikringer kan være i spil på én gang:
Skaden på bygningen, fx våde vægge, lofter og gulve, går typisk på foreningens bygningsforsikring. Selvrisikoen fordeles efter vedtægterne.
Skaden på dine ting går på din egen indboforsikring, uanset hvor vandet kom fra.
Er naboen ansvarlig, fx fordi en slange til opvaskemaskinen var monteret forkert, kan dit selskab bagefter kræve pengene hos naboens ansvarsforsikring.
Meld altid skaden til både foreningen og dit eget selskab, og tag billeder, før noget bliver ryddet op. Står dine ting i et kælderrum eller på et fælles loft, er de stadig dit indbo. Tjek, om din police dækker ting opbevaret uden for lejligheden, og hvad den kræver af opbevaringen, for skybrud i kælderen er en klassisk skade i etageejendomme.
Skal du have udvidet indboforsikring i ejerlejligheden?
Grundpolicen dækker brand, indbrud og vandskade. En udvidet dækning tager også de hændelige uheld med, fx en tabt computer eller en revnet glasplade i køkkenet. Om det betaler sig, afhænger af, hvad du ejer, og om køkken og bad er dit ansvar efter vedtægterne. Hvad tilvalget koster hos hvert selskab, er målt i udvidet dækning: glas og uheld.
Tjekliste før du køber ejerlejlighed eller andelsbolig
Bed om foreningens forsikringspolice og vedtægter, og læs, hvad bygningsforsikringen dækker.
Find ud af, hvem der betaler selvrisikoen, når en skade starter i din lejlighed.
Afklar, om køkken, bad og egne forbedringer er dækket af foreningen eller skal dækkes af dig.
Tegn indboforsikringen fra den dag, du får nøglerne.
Køber du en ejerlejlighed med tilstandsrapport, så tag stilling til ejerskifteforsikringen. Forskellen på den og en bygningsforsikring er forklaret i ejerskifteforsikring og husforsikring.
Ligner din bolig mere et rækkehus med egen grund, er reglerne nogle andre: se husforsikring til rækkehus.
I en ejerlejlighed og en andelsbolig betaler du til bygningsforsikringen gennem foreningen og forsikrer selv dit indbo. Det vigtigste arbejde er at finde hullet mellem de to, og det finder du i vedtægterne, ikke i prisen.
Lasse Birch er ansvarshavende redaktør på Sammenligner.dk og står bag den redaktionelle linje: metoden, kilderne og de priser vi selv måler hos selskaberne. Han har arbejdet med prissammenligning og digitale forbrugertjenester siden 2016 og har bilforsikring som sit kerneområde.
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Vi bruger kun nødvendige cookies, for at sitet fungerer. Statistik- og markedsføringscookies sættes først, hvis du giver samtykke. Læs mere i vores cookiepolitik.Vi bruger kun nødvendige cookies. Læs mere