Hvad koster dækning for svamp og råd på husforsikringen?
344kr./år i median oveni
Svamp-, insekt- og råddækningen koster 344 kr. om året i median oveni husforsikringen hos 13 selskaber på samme hus, fra 51 kr. hos Gjensidige til 553 kr. hos Forsia. Det er en lille del af prisen, men en svampeskade i konstruktionen kan koste mange tusinde kroner.
Vis kilde og detaljerSkjul kilde og detaljer
Tillæg i median
344 kr./år
Spænd
51-553 kr./år
Selskaber
13 gav begge priser
Profil
Et 135 m² parcelhus i Roskilde, opført 1971
Målt
oktober 2026
Kilde: Sammenligner.dk pristeam, målt oktober 2026. Pris med svamp-, insekt- og råddækning minus pris uden, samme hus og samme selskab. Priser i kr./år.
De 5 billigste tillæg for svamp, insekt og råd, oktober 2026
Hvad dækningen koster oveni hos hvert selskab: pris med dækningen minus pris uden, samme hus.
Laveste tillæg
G
Gjensidige
51kr./år
502 kr. om året mindre end det dyreste tillæg af 13 selskaber
2AAlka232 kr./år+181 kr./år
3FFFDM Forsikringer267 kr./år+216 kr./år
4TFTJM Forsikring279 kr./år+228 kr./år
5LFLB Forsikring, Bauta og Runa344 kr./år+293 kr./år
Et 135 m² parcelhus i Roskilde, opført 1971, mursten og tegltag, ingen kælder, selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør med. LB Forsikring, Bauta og Runa er samme produkt til samme pris. Målt af Sammenligner.dk pristeam i oktober 2026.
Beregn din husforsikring: prisoverslag
Få et vejledende overslag over, hvad en husforsikring koster for din bolig. Prisen afhænger især af boligens størrelse og byggeår, og byggeåret trækker ikke altid den vej, man tror.
Svamp og råd er den dyreste skadetype at stå alene med. Ifølge selskabernes egne betingelser har kun 4 af 12 selskaber svamp, råd og insekt i grunddækningen; resten sælger dækningen som et tilvalg med sin egen pris.
Dit hus: ca.7.357 kr./år (median, selvrisiko 2.000 kr.)
Referencehuset bag overslaget har svamp, insekt og råd med, så tallet herover er sammenligneligt. Læg mærke til, at skadedyrsbekæmpelse og gnaverskade tælles som helt separate dækninger og næsten aldrig følger med i basis, uanset hvor bredt selskabet omtaler sin bygningsdækning.
*Opslag i egne målinger - ikke rådgivning. Din pris beregnes individuelt af selskabet.
Sammenligner.dk pristeam · målt oktober 2026 · Se metode
Lad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Svamp, råd og insekt pr. selskab: basis, tilvalg eller ikke oplyst
4 af 12 selskaber har svamp, insekt og råd med i grunddækningen ifølge deres egne betingelser (Tryg, Topdanmark, TJM og FDM). Hos resten koster dækningen ekstra som tilvalg eller i en dyrere pakke.
Læst i selskabernes egne betingelser og produktark 3. november 2026 af Sammenligner.dk pristeam, 12 selskaber (LB Forsikring, Bauta og Runa bruger samme vilkår). Hold musen over en værdi for at se citatet. "Ikke oplyst" betyder, at betingelserne ikke fastslår det. Læs også: Hele dækningsoversigten · Husforsikring til ældre huse.
Hvad koster svamp-, insekt- og råddækningen? Målt hos 13 selskaber
Vi har målt samme hus med og uden svamp-, insekt- og råddækning hos 13 selskaber. Dækningen koster fra 51 kr./år hos Gjensidige til 553 kr./år hos Forsia (9 % af prisen uden), median 344 kr./år.
Selskab
årspris uden til med svamp/insekt og råd, merpris i kr. og %
Forsia
6.319 til 6.872 kr./år+553 kr., +9 %
TTopdanmark
8.269 til 8.755 kr./år+486 kr., +6 %
GFGF Forsikring
6.896 til 7.361 kr./år+465 kr., +7 %
PFPopermo Forsikring
5.085 til 5.506 kr./år+421 kr., +8 %
TTryg
10.561 til 10.966 kr./år+405 kr., +4 %
IFIf Forsikring
8.227 til 8.579 kr./år+352 kr., +4 %
LFLB Forsikring, Bauta og Runa
5.790 til 6.134 kr./år+344 kr., +6 %
TFTJM Forsikring
7.074 til 7.353 kr./år+279 kr., +4 %
FFFDM Forsikringer
7.838 til 8.105 kr./år+267 kr., +3 %
AAlka
7.339 til 7.571 kr./år+232 kr., +3 %
GGjensidige
10.130 til 10.181 kr./år+51 kr., +1 %
Fælles panel: 13 selskaber med pris i begge trin.Samme referencehus (135 m² parcelhus i Roskilde, opført 1971, tegltag, selvrisiko 2.000 kr.) målt uden og med svamp-, insekt- og råddækning oktober 2026 af Sammenligner.dk pristeam. Vejledende - din pris beregnes individuelt. Læs også: Skjulte rør og kabler · Dækningsoversigten.
Mistanke om svamp? Anmeld før du udbedrer
Opdager du et muligt svampeangreb, så anmeld det, før du river noget ned - selskabet skal kunne besigtige skaden, og dokumentationen afgør ofte sagen. Vi har samlet hele anmeldelsesforløbet trin for trin i vores guide til skadeanmeldelse.
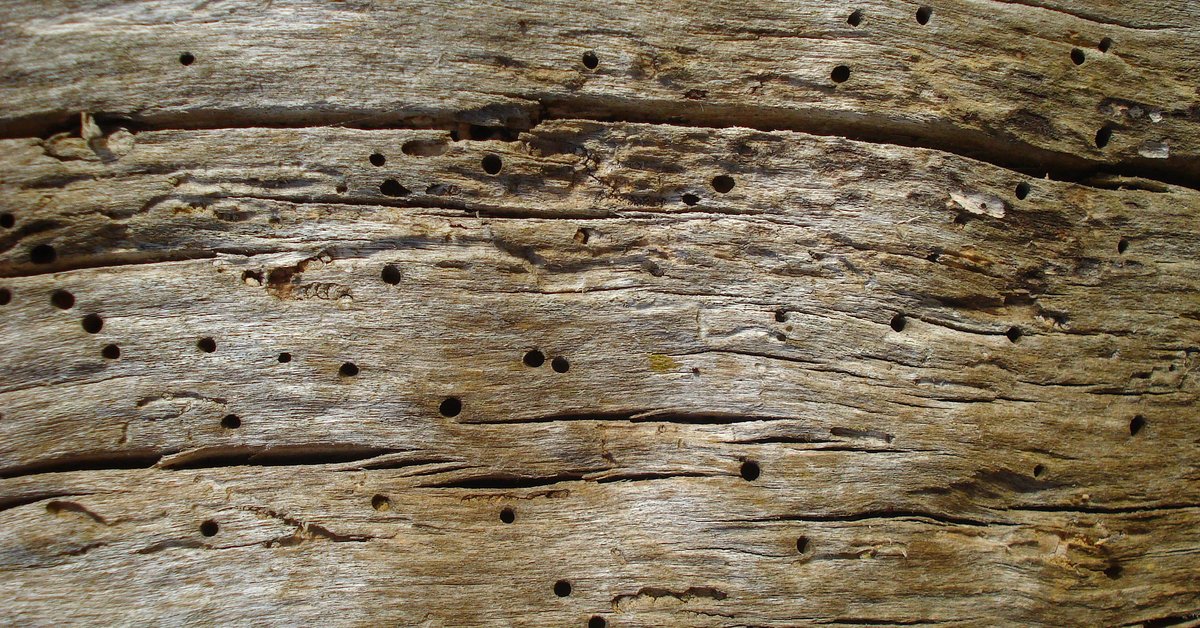
En husforsikring, også kaldet bygningsforsikring, dækker selve bygningen og det, der er muret eller sømmet fast. Grunddækningen tager typisk brand, storm, skybrud og pludselige vandskader fra rør. Svampe- og rådskade er derimod en tilvalgsdækning hos mange selskaber, så du bør tjekke policen nøje. Nogle pakker dækker også skjulte rør i vægge og gulve samt insektangreb i træværk. Indbo hører under en separat indboforsikring og er ikke en del af husforsikringen. Læs betingelserne igennem, for to policer med samme pris kan dække vidt forskelligt, når skaden først er sket.
Svamp- og rådskade: det svære område
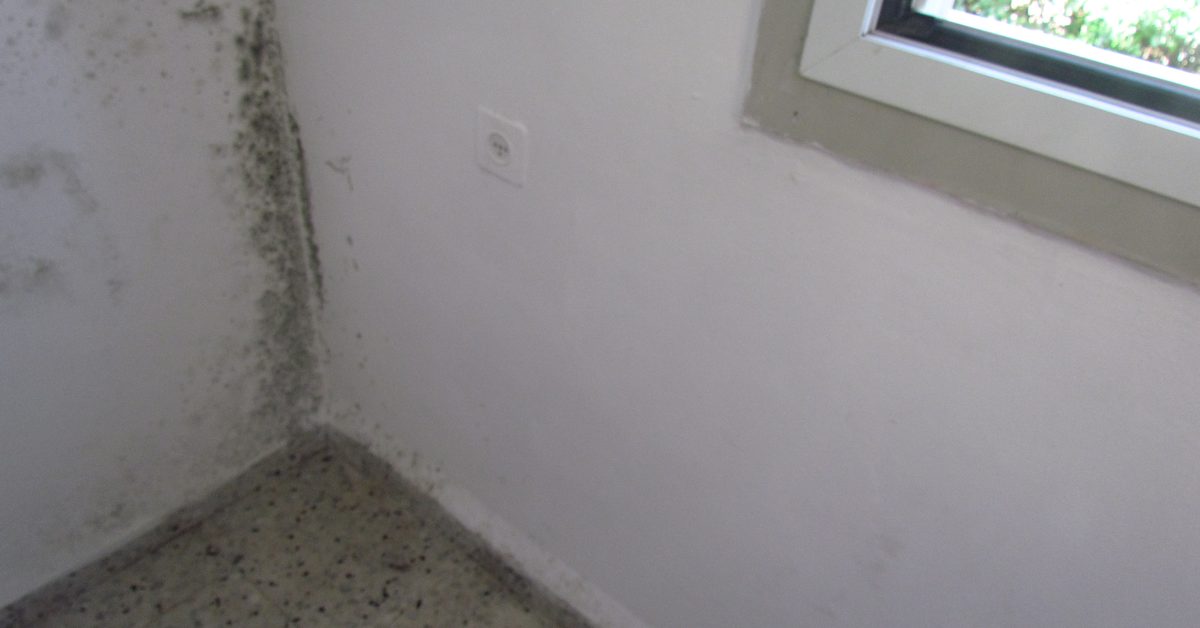
Svamp og råd opstår, når træ udsættes for fugt over længere tid, ofte i tag, bjælkelag, vinduer eller kældre. Ægte hussvamp er den værste, fordi den spreder sig gennem murværk og kan gøre store dele af huset ustabilt. Forsikringen dækker typisk aktiv angreb, altså svamp der stadig er i vækst, mens gammelt, udtørret råd ofte falder uden for. Manglende vedligeholdelse er en hyppig afvisningsgrund, så et utæt tag eller en stoppet tagrende gennem år kan koste dig dækningen. Selvrisikoen ved svampeskade ligger ofte højere end ved almindelige skader, nogle steder flere titusinder kroner.
Tag, skjulte rør og selvrisiko
Taget er et af de dyreste steder at få en skade, og mange selskaber har særlige regler for tage over en vis alder. Er taget slidt eller dårligt vedligeholdt, kan erstatningen blive nedsat, eller skaden helt afvist. Skjulte rør, altså vandrør skjult i konstruktionen, kræver ofte en særskilt rørskadedækning, der også omfatter følgeskader som opfugtet træværk. Selvrisikoen er det beløb, du selv betaler per skade. En høj selvrisiko sænker præmien, men gør en lille skade dyr for dig selv. Overvej hvor meget du realistisk kan lægge ud, hvis uheldet rammer, før du vælger niveau.
Er husforsikring lovpligtig?
Husforsikring er ikke lovpligtig ved lov i Danmark, og du må i princippet godt eje et hus uden. I praksis er den dog svær at komme udenom. Optager du et realkreditlån eller banklån med pant i boligen, kræver långiver næsten altid en gyldig bygningsforsikring, i det mindste med brand. Uden den får du ikke lånet, og en brandforsikring er ofte et fast vilkår i lånedokumenterne. Derfor har stort set alle boligejere med gæld i huset en husforsikring. Selv hvis huset er gældfrit, er det en dårlig idé at stå uden, når en storm eller brand kan koste hele friværdien.
Svamp og råd er to forskellige skader
Selskaberne skelner mellem svamp og råd, og reglerne er ikke ens. Ægte hussvamp og andre trænedbrydende svampe er ofte dækket, fordi angrebet kan brede sig hurtigt og ende som en katastrofe for konstruktionen. Nogle selskaber kræver, at svampen aktivt nedbryder træet, før den regnes som en dækningsberettiget skade.
Råd er sværere. Mange policer dækker kun råd, hvis skaden sidder i tildækkede eller skjulte bygningsdele, mens synligt råd på fx et udvendigt vindue eller en terrasse afvises som almindeligt slid. Årsagen er enkel: forsikring dækker det pludselige og uforudsete, ikke manglende vedligeholdelse.
Langsom fugt eller pludselig skade
Langsom opfugtning over år afvises næsten altid, mens en pludselig rørsprængning dækkes. Grænsen mellem de to er præcis dér, hvor uenigheden opstår. Har du dækning for skjulte rør, betaler forsikringen både for at finde utætheden og for at reparere følgeskaderne, fx opfugtning der senere kan udvikle sig til svamp.
Hvilke selskaber har svamp og råd med i basis
Svamp-, råd- og insektdækning er hos nogle selskaber en del af grundpakken og hos andre et betalt tilvalg. Se selskab for selskab, hvor den er med.
Guide til husforsikring med svampe- og rådskade
En husforsikring, eller bygningsforsikring, beskytter murstenene, taget og de faste installationer i din ejerbolig. Svamp og råd hører til de dyreste og mest omdiskuterede skader, fordi de opstår langsomt og ofte skyldes fugt. Denne guide gennemgår, hvad du bør holde øje med, når du sammenligner policer.
Grunddækning mod tilvalg
De fleste husforsikringer har en fast kerne af dækninger. Ofte skal du tilvælge svampe- og rådskade samt udvidet rørskade selv. Nedenfor ser du, hvad der typisk er standard, og hvad der ofte koster ekstra.
Dækning
Typisk status
Brand
Standard, ofte lovkrav ved lån
Storm og skybrud
Standard
Vandskade fra synlige rør
Standard
Skjulte rør
Ofte tilvalg
Svampe- og rådskade
Ofte tilvalg
Insektskade i træværk
Varierer
Sådan læser du policen rigtigt
Prisen alene siger intet om, hvor godt du er dækket. Gå betingelserne igennem punkt for punkt, og vær særligt opmærksom på undtagelser og selvrisiko.
Aktiv vækst: Svamp dækkes typisk kun, hvis angrebet stadig er i gang.
Vedligeholdelse: Slid og forsømmelse kan koste dig erstatningen.
Tagets alder: Ældre tage kan give nedsat erstatning.
Selvrisiko: Kan være markant højere for svamp end for standardskader.
Trin før du køber
Kortlæg dit behov ud fra husets alder, tag og kælder.
Udfyld formularen og modtag flere gratis, uforpligtende tilbud.
Sammenlign dækning og selvrisiko, ikke kun præmien.
Tjek om svamp og skjulte rør er inkluderet eller tilvalg.
Har du realkreditlån, kræver långiver som regel mindst en brandforsikring, så husforsikring er i praksis svær at undvære. Et grundigt tilbudscheck sikrer, at du både betaler en fair pris og faktisk er dækket den dag, svampen dukker op.
FAQ
Ofte stillede spørgsmål
Har du spørgsmål?
Vi hjælper dig gerne videre. Skriv til os, så vender vi tilbage hurtigst muligt.
Nej. Hos flere selskaber er svampe- og rådskade en tilvalgsdækning, du skal vælge til og betale ekstra for. Standardpakken tager brand, storm og vand, mens svamp ofte kræver et tilkøb. Læs policen, eller spørg selskabet direkte, før du regner med, at det er dækket.
Den hyppigste årsag er manglende vedligeholdelse. Har et utæt tag, en defekt tagrende eller fugt fået lov at stå i årevis, kan selskabet vurdere, at skaden kunne være undgået. Også gammelt, udtørret råd uden aktiv vækst falder ofte uden for dækningen. Løbende vedligehold er din bedste beskyttelse.
Ikke ved lov, men i praksis ja for de fleste. Har du realkreditlån eller banklån med pant i boligen, kræver långiver næsten altid en bygningsforsikring med mindst brand. Uden den får du ikke lånet. Derfor har stort set alle boligejere med gæld i huset forsikringen.
Det varierer meget mellem selskaberne, og for svampe- og rådskade ligger den ofte højere end den almindelige selvrisiko, nogle steder flere titusinder kroner. Tjek altid den konkrete sats i din police, da den kan afvige markant fra standardselvrisikoen. Sammenlign tilbud for at finde balancen mellem præmie og selvrisiko.
Hos 4 af 12 selskaber er svamp, råd og insekt med i grunddækningen ifølge betingelserne. Hos resten er dækningen et tilvalg, du selv skal vælge til. Uden den udvidede dækning står du selv med udbedringen, som kan blive dyr ved angreb i bærende konstruktioner. Tjek din police, om svamp og råd er inkluderet eller skal tilkøbes.
Rådskade skyldes langvarig fugt, der nedbryder træet, mens svampeskade skyldes svampeangreb, fx ægte hussvamp, der kan sprede sig hurtigt. Nogle policer dækker begge dele under samme tilvalg, andre skelner. Ægte hussvamp regnes ofte som særligt alvorlig, så tjek, at netop den er omfattet.
Nej. Skader, der skyldes forsømt vedligeholdelse, gammel utæthed eller kendt fugtproblem, er som udgangspunkt undtaget, også med tilvalget. Dækningen retter sig mod pludselige, uventede angreb, ikke mod følgerne af, at et problem har fået lov at udvikle sig. Løbende vedligehold er derfor afgørende for at bevare dækningen.
Hvert tal på denne side har en kilde. Vi udgiver ikke tal, vi ikke kan pege på en kilde for, og hvor et tal ikke findes, skriver vi det i stedet for at gætte.
Priserne er målt oktober 2026. Siden er sidst gennemgået 20. november 2026. Skrevet og gennemgået af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør. Finder du en fejl, så skriv til os - vi vil hellere have det rigtigt end hurtigt.
SDin forespørgselTrin 1 af 3 - Vælg område
Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mere i vores cookiepolitik.Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mereCookies til indhold, annoncer og statistik. Læs mere