Hvad koster dækning af skjulte rør oveni husforsikringen?
3.368kr./år i median
Rørdækningen koster 3.368 kr./år i median oveni husforsikringen hos 14 selskaber - det er 45,8 % af den fulde præmie på 7.357 kr./år. Gjensidige tager 0 kr./år for det (dækningen er med i grundprisen), mens Tryg tager 7.098 kr./år. Billigst blandt dem, der tager betaling, er Alm. Brand med 2.866 kr./år.
Vis kilde og detaljerSkjul kilde og detaljer
Typisk pris
3.368 kr./år oveni
Målt
oktober 2026
Selskaber
14 gav begge priser
Profil
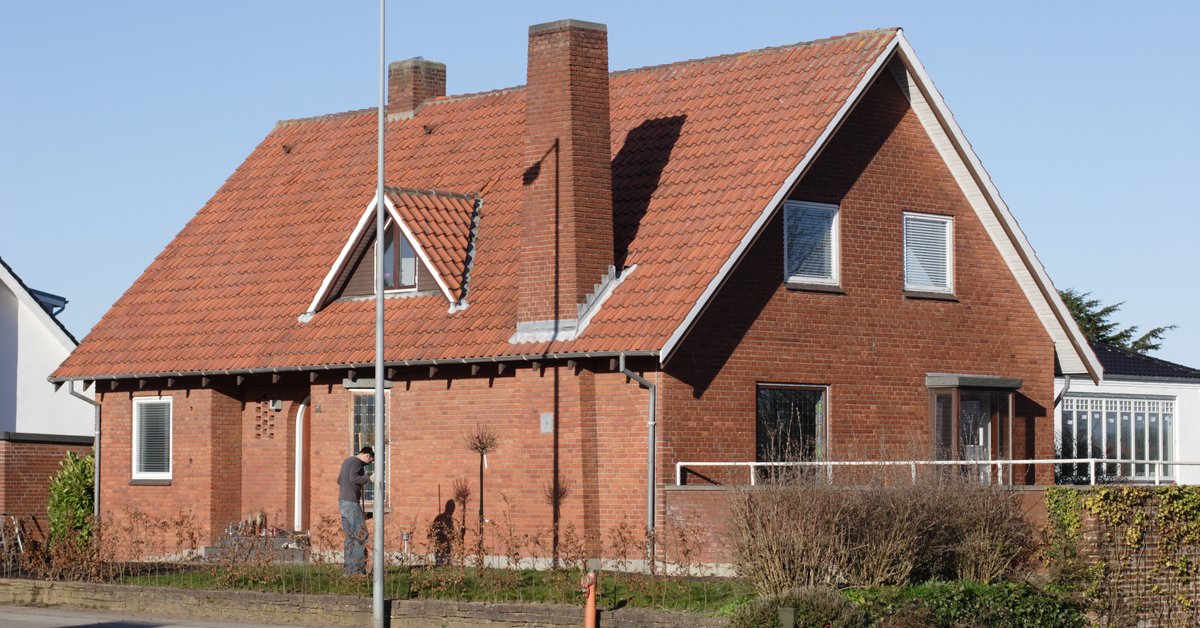
135 m² parcelhus, Roskilde
Dækning af skjulte rør er som regel et tilvalg til husforsikringen. Den dækker utætheder og skader på rør, der er skjult i vægge, gulve eller jord - og selve følgeskaden, fx opgravning og reparation af gulvet. Selvrisikoen er ofte højere end på policens øvrige dækninger, og ældre rør kan have aldersnedskrevet erstatning. I ældre huse er dækningen særlig relevant, da skjulte rørskader ellers hurtigt bliver dyre at udbedre.
Kilde: Sammenligner.dk pristeam, målt oktober 2026. Tilvalg = pris med dækningen minus pris uden, samme profil: 135 m² parcelhus i Roskilde, opført 1971, tegltag, selvrisiko 2.000 kr. Priser i kr./år.
Kopieret
De 5 billigste tillæg for skjulte rør og stikledninger, oktober 2026
Hvad dækningen koster oveni hos hvert selskab: pris med dækningen minus pris uden, samme hus.
Laveste tillæg
G
Gjensidige
0kr./år
7.098 kr. om året mindre end det dyreste tillæg af 14 selskaber
2ABAlm. Brand2.866 kr./år+2.866 kr./år
3LFLB Forsikring, Bauta og Runa3.181 kr./år+3.181 kr./år
Et 135 m² parcelhus i Roskilde, opført 1971, mursten og tegltag, ingen kælder, selvrisiko 2.000 kr., svamp, insekt, råd og skjulte rør med. LB Forsikring, Bauta og Runa er samme produkt til samme pris. Målt af Sammenligner.dk pristeam i oktober 2026.
Beregn din husforsikring: prisoverslag
Få et vejledende overslag over, hvad en husforsikring koster for din bolig. Prisen afhænger især af boligens størrelse og byggeår, og byggeåret trækker ikke altid den vej, man tror.
Skjulte rør er den dækning, der oftest mangler, når regningen kommer. Ifølge selskabernes egne betingelser har kun 4 af 12 skjulte rør med i grunddækningen: Tryg, Topdanmark, TJM og FDM.
Dit hus: ca.7.357 kr./år (median, selvrisiko 2.000 kr.)
Overslaget herover er beregnet med rørdækning inkluderet, fordi referencehuset har den med. Skal du selv tilkøbe dækning for skjulte rør og stikledninger, kostede den fra 0 til 7.098 kr. ekstra om året i vores måling, og det beløb skal lægges oven i tallet, hvis dit nuværende selskab holder rørene udenfor.
*Opslag i egne målinger - ikke rådgivning. Din pris beregnes individuelt af selskabet.
Sammenligner.dk pristeam · målt oktober 2026 · Se metode
Lad selskaberne kæmpe om dig - og spar
Du udfylder én kort formular. Flere danske selskaber giver dig deres bedste tilbud, og du vælger selv det, der passer dig. Gratis og helt uforpligtende.
100 % gratis og uforpligtende Flere tilbud på ca. 2 minutter Danske selskaber
Hvad koster dækningen for skjulte rør og stikledninger? Målt hos 14 selskaber
Vi har målt samme hus med og uden dækning for skjulte rør, kabler og stikledninger hos 14 selskaber. Dækningen koster fra 0 kr./år hos Gjensidige til 7.098 kr./år hos Tryg (184 % af prisen uden), median 3.368 kr./år. 1 selskaber tager samme pris med og uden. Gjensidige er samtidig billigst. Regnet af den fulde pris udgør rørdækningen 54 % i median (sidste kolonne); svamp og råd koster til sammenligning 344 kr./år i median hos de 13 selskaber med pris i begge trin. Mærket Billigst i tabellen gælder kolonnen Fuld dækning, hvor Popermo Forsikring er billigst med 5.506 kr./år.
Målt oktober 202614 selskaber135 m² parcelhus i Roskilde, opført 1971, tegltag, selvrisiko 2.000 kr.
14 af 14 vist
Rul til siden for at se alle kolonner
Husforsikring: grunddækning, svamp og råd, skjulte rør og fuld dækning, kr./år pr. selskab
Selskab
PF
PopermoBilligst
1.794 kr./årgrundpris
2.216 kr./år
5.085 kr./år
5.506 kr./åralle tilvalg +3.712 kr. · +207 %
3.290 kr./år60 % af fuld pris +148 % oveni
AB
Alm. Brand
1.423 kr./årgrundpris
3.152 kr./år
tilbydes ikke
6.018 kr./åralle tilvalg +4.595 kr. · +323 %
2.866 kr./år48 % af fuld pris +91 % oveni
BF
Bauta
2.610 kr./årgrundpris
2.953 kr./år
5.790 kr./år
6.134 kr./åralle tilvalg +3.524 kr. · +135 %
3.181 kr./år52 % af fuld pris +108 % oveni
LF
LB
2.610 kr./årgrundpris
2.953 kr./år
5.790 kr./år
6.134 kr./åralle tilvalg +3.524 kr. · +135 %
3.181 kr./år52 % af fuld pris +108 % oveni
RF
Runa
2.610 kr./årgrundpris
2.953 kr./år
5.790 kr./år
6.134 kr./åralle tilvalg +3.524 kr. · +135 %
3.181 kr./år52 % af fuld pris +108 % oveni
F
Forsia
2.900 kr./årgrundpris
3.453 kr./år
6.319 kr./år
6.872 kr./åralle tilvalg +3.972 kr. · +137 %
3.419 kr./år50 % af fuld pris +99 % oveni
TF
TJM
2.251 kr./årgrundpris
2.530 kr./år
7.074 kr./år
7.353 kr./åralle tilvalg +5.102 kr. · +227 %
4.823 kr./år66 % af fuld pris +191 % oveni
GF
GF
2.789 kr./årgrundpris
3.254 kr./år
6.896 kr./år
7.361 kr./åralle tilvalg +4.572 kr. · +164 %
4.107 kr./år56 % af fuld pris +126 % oveni
A
Alka
3.868 kr./årgrundpris
4.254 kr./år
7.339 kr./år
7.571 kr./åralle tilvalg +3.703 kr. · +96 %
3.317 kr./år44 % af fuld pris +78 % oveni
FF
FDM
2.462 kr./årgrundpris
2.729 kr./år
7.838 kr./år
8.105 kr./åralle tilvalg +5.643 kr. · +229 %
5.376 kr./år66 % af fuld pris +197 % oveni
IF
If
3.439 kr./årgrundpris
3.790 kr./år
8.227 kr./år
8.579 kr./åralle tilvalg +5.140 kr. · +149 %
4.789 kr./år56 % af fuld pris +126 % oveni
T
Topdanmark
3.354 kr./årgrundpris
3.840 kr./år
8.269 kr./år
8.755 kr./åralle tilvalg +5.401 kr. · +161 %
4.915 kr./år56 % af fuld pris +128 % oveni
G
Gjensidige
5.061 kr./årgrundpris
10.181 kr./år
10.130 kr./år
10.181 kr./åralle tilvalg +5.120 kr. · +101 %
0 kr./år0 % af fuld pris +0 % oveni
T
Tryg
3.462 kr./årgrundpris
3.868 kr./år
10.561 kr./år
10.966 kr./åralle tilvalg +7.504 kr. · +217 %
7.098 kr./år65 % af fuld pris +184 % oveni
3 af 14 selskaber vises: Popermo (billigst), TJM (median) og Tryg (dyrest) i kolonnen Fuld dækning.
Farven følger prisen i rækken:billigste trin i rækkendyreste trin i rækkenikke målt eller tilbydes ikke
Kilde: Sammenligner.dk pristeam, målt oktober 2026. Alle priser i kr./år. Kolonnen Rørdækningens pris er forskellen mellem den fulde pris og prisen uden skjulte rør og stikledninger, og procenten er dækningens andel af den fulde pris hos det enkelte selskab. Det lille tal under Fuld dækning er alle tilvalg oveni grunddækningen hos samme selskab, i kr. og i procent af grunddækningen. Plus-tallet i samme kolonne er rørdækningens merpris i procent af prisen uden rør, som i indledningen. Alm. Brand gav ingen pris i trinnet + skjulte rør (uden svamp), selskabets egen besked: "Kan ikke matche behov på: Hus (skjulte rør uden svamp og råd)", og står der som tilbydes ikke. Fælles panel: 14 selskaber med pris i begge trin. Samme referencehus (135 m² parcelhus i Roskilde, opført 1971, tegltag, selvrisiko 2.000 kr.) målt uden og med dækning for skjulte rør, kabler og stikledninger. Vejledende - din pris beregnes individuelt. Læs også: Stikledningsforsikring · Vandskade: kælder og rør.
Skjulte rør selskab for selskab: hvem har dem med i basis?
Vi har læst de 12 selskabers egne betingelser. Skjulte rør er med i grunddækningen hos Tryg, Topdanmark, TJM og FDM. Hos resten er det et tilvalg eller en dyrere pakke, og det kan afgøre, om en stor rørskade bliver din regning eller selskabets.
Læst i selskabernes egne betingelser og produktark 3. november 2026 af Sammenligner.dk pristeam, 12 selskaber (LB Forsikring, Bauta og Runa bruger samme vilkår). Hold musen over en værdi for at se citatet. "Ikke oplyst" betyder, at betingelserne ikke fastslår det. Læs også: Hele dækningsoversigten, dækning for dækning · Stikledningsforsikring: rørene fra hus til skel.
Hvad er skjulte rør, og hvorfor er de vigtige?
Skjulte rør er de installationer, du ikke umiddelbart kan komme til: vandrør støbt ind i betongulve, rør i væggene og afløbsrør under fundamentet. Netop fordi de er gemt, opdager man ofte først en utæthed, når skaden allerede har bredt sig. En lækage bag flisevæggen eller under gulvet kan give både vandskade og efterfølgende råd og svamp, og udbedringen kræver, at man bryder konstruktionen op. En almindelig husforsikring dækker som udgangspunkt selve følgeskaden efter et pludseligt rørbrud, men om selve røret og lokaliseringen er med, afhænger af den enkelte police. Derfor er det klogt at læse betingelserne, inden du vælger.
Sådan er skjulte rør typisk dækket
På de fleste husforsikringer indgår en grunddækning, der tager sig af pludselige, uforudsete rørbrud og den vandskade, det medfører. Mange selskaber tilbyder derudover en udvidet rør- og stikledningsdækning som tilvalg. Med den er du bedre stillet, hvis røret er tæret over tid, og den dækker ofte også omkostningen til at finde og frilægge lækagen. Vær opmærksom på, at almindelig slitage og manglende vedligehold sjældent er med. Har rørene mange år på bagen, kan selskabet nedsætte erstatningen efter alder, det man kalder afskrivning. Sammenlign derfor både grunddækning og tilvalg, før du beslutter dig.
Vand-, svampe- og rådskade i praksis
Springer et skjult rør, er det ofte følgeskaderne, der koster mest. Vandet trænger ind i gulv og vægge, og hvis fugten står længe, kan der komme svamp og råd i træværk og konstruktioner. En husforsikring med svampe- og insektdækning tager sig af de bygningsdele, der bliver angrebet, når skaden skyldes en dækket hændelse. Men opdager du fugt, der har fået lov at stå i årevis uden handling, kan selskabet afvise med henvisning til manglende vedligehold. Meld derfor altid en formodet lækage hurtigt, og gem billeder og fakturaer. Jo før du reagerer, jo bedre står du i sagen.
Selvrisiko, tag og lovpligt ved realkreditlån
Ved en rørskade betaler du selv en selvrisiko, typisk et fast beløb pr. skade, som varierer fra police til police. En lavere selvrisiko giver ofte en højere præmie, så find den balance, der passer dig. Husk også tagdækningen: storm og skybrud kan presse vand ind, som når helt ned til de skjulte installationer. Bygningsforsikring er ikke lovpligtig ved lov, men i praksis kræver stort set alle realkreditinstitutter, at boligen er brandforsikret, når du optager lån. Uden den dokumentation får du ikke lånet. Derfor har de fleste ejerboliger en husforsikring, der som minimum dækker brand.
Sådan opdager de fleste en skjult rørskade
De fleste boligejere opdager først et brud på et skjult rør, når skaden er sket: en fugtplet på væggen, en vandregning der pludselig eksploderer, eller en gulvvarmeslange der har lækket i månedsvis under klinkerne. Når et af rørene springer, er det ikke bare vandet, der koster. Det er opbrydningen, tørringen og genopbygningen af gulve og vægge, der løber op.
Vurder rørenes alder, hvis huset har nogle år på bagen. Er dine rør 40 år gamle, kan udbetalingen være halveret på grund af afskrivning.
Husforsikring og skjulte rør: sådan får du styr på dækningen
Skjulte rør er de vandinstallationer, der ligger inde i gulve, vægge og fundament. Fordi de er gemt, opdager man som regel først en utæthed, når vandet har bredt sig, og det er netop derfor, dækningen på din husforsikring betyder så meget. Herunder får du et overblik over, hvad du bør kigge efter, når du sammenligner.
Hvad dækker de forskellige elementer?
En husforsikring er sat sammen af flere dækninger. Nogle er med i grundpakken, andre er tilvalg. Skemaet giver et forenklet billede, men de præcise vilkår står altid i dine egne betingelser.
Kan dække tæring over tid og lokalisering af lækage
Svamp og råd
Varierer
Dækker angrebne bygningsdele ved dækket hændelse
Storm og skybrud
Ofte grunddækning
Vigtig for tag og indtrængende vand
Sådan sammenligner du trin for trin
Kortlæg din boligs alder og rørenes tilstand
Tjek om skjulte rør er med i grunddækningen eller kræver tilvalg
Se på selvrisiko pr. skade og hvordan den påvirker præmien
Læs vilkårene om afskrivning på gamle installationer
Udfyld formularen og hent flere tilbud til sammenligning
Hvad kan sætte erstatningen ned?
Der er nogle klassiske faldgruber, som kan koste dig penge. Vær særligt opmærksom på disse punkter:
Manglende vedligehold: Fugt, der har stået i årevis, afvises ofte
Afskrivning: Gamle rør kan give en lavere erstatning på grund af alder
Sen anmeldelse: Meld en formodet lækage hurtigt, og gem dokumentation
Er du i tvivl om din nuværende dækning, er det en god idé at bede om en gennemgang. Reglerne er ikke ens fra selskab til selskab, og et par tilbud kan gøre forskellen både på pris og tryghed.
FAQ
Ofte stillede spørgsmål
Har du spørgsmål?
Vi hjælper dig gerne videre. Skriv til os, så vender vi tilbage hurtigst muligt.
Nej, det afhænger af policen. En grunddækning tager sig typisk af pludselige rørbrud og den vandskade, det giver. Er røret tæret over tid, eller vil du have lokalisering af lækagen med, kræver det ofte en udvidet rør- og stikledningsdækning som tilvalg. Læs betingelserne, og sammenlign tilbud, før du vælger.
Der findes ingen lov, der direkte kræver en husforsikring. Men i praksis stiller stort set alle realkreditinstitutter krav om, at boligen som minimum er brandforsikret, når du optager lån. Uden dokumentation for brandforsikring får du normalt ikke udbetalt lånet, og derfor har næsten alle ejerboliger en husforsikring.
Selvrisikoen er et fast beløb, du selv betaler pr. skade, og den varierer fra selskab til selskab og fra police til police. Vælger du en lav selvrisiko, stiger præmien ofte, og omvendt. Tjek det konkrete beløb i dine betingelser, og find den balance mellem selvrisiko og pris, der passer til din økonomi.
Hvis boligen har en svampe- og insektdækning, kan de angrebne bygningsdele være dækket, når skaden skyldes en dækket hændelse som et rørbrud. Har fugten derimod stået i årevis uden handling, kan selskabet afvise med henvisning til manglende vedligehold. Reager hurtigt, og dokumentér skaden med billeder og fakturaer.
Nej, som regel ikke. Dækning af skjulte rør er typisk et tilvalg, du selv skal aktivt vælge til. Den dækker skader på og fra rør, der er skjult i vægge, gulve eller jord, fx utætte vandrør. Uden tilvalget kan du selv komme til at stå med både reparation og følgeskader.
Det afhænger af policen. Mange dækninger omfatter både lokalisering, reparation af det utætte skjulte rør og udbedring af følgeskaden. Vær opmærksom på, at skader, der skyldes ælde og slid på gamle rør, kan være undtaget eller have en forhøjet selvrisiko. Læs betingelserne, især på ældre huse.
Ikke altid. Nogle selskaber medregner skjulte kloak- og afløbsrør i jord under bygningen, andre kræver en særskilt stikledningsdækning. Skader på rør uden for selve huset er ofte undtaget standarddækningen. Tjek konkret, om både vand-, varme- og afløbsrør er omfattet, når du vælger tilvalget.
Hvert tal på denne side har en kilde. Vi udgiver ikke tal, vi ikke kan pege på en kilde for, og hvor et tal ikke findes, skriver vi det i stedet for at gætte.
Priserne er målt oktober 2026. Siden er sidst gennemgået 20. november 2026. Skrevet og gennemgået af Lasse Birch, Forsikringsekspert og ansvarshavende redaktør. Finder du en fejl, så skriv til os - vi vil hellere have det rigtigt end hurtigt.
SDin forespørgselTrin 1 af 3 - Vælg område
Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mere i vores cookiepolitik.Vi bruger cookies til at tilpasse indhold, annoncer og til at analysere vores trafik. Læs mereCookies til indhold, annoncer og statistik. Læs mere